Começar sua reserva financeira do zero pode parecer desafiador, mas uma conta inesperada no fim do mês já é suficiente para mostrar por que essa proteção importa. Não é só uma questão de dinheiro: é a ansiedade que aparece no domingo à noite, as noites mal dormidas pensando em como pagar o próximo boleto, a sensação de que qualquer imprevisto pode virar crise. Esse desgaste é real e acumulativo.
A boa notícia é que construir uma reserva financeira não exige salário alto nem conhecimento avançado de investimentos. Exige método simples e consistência. Na Klye, entendemos bem-estar como um conjunto que vai além de alimentação equilibrada e meditação, segurança financeira também faz parte desse equilíbrio, e este artigo é o ponto de partida prático para quem quer dar esse movimento.
Você vai aprender a calcular o valor certo para a sua reserva, escolher onde guardar o dinheiro com segurança, montar um plano mensal realista e executar o primeiro aporte ainda hoje.
Como começar sua reserva financeira: cálculo e metas
Some só o essencial, não o salário
O cálculo parte das suas despesas essenciais mensais, não da sua renda total. Some moradia, alimentação, transporte, contas básicas, saúde e parcelas obrigatórias. Deixe de fora lazer, assinaturas canceláveis, restaurantes e compras supérfluas.
A fórmula é direta: despesas essenciais multiplicadas pelo número de meses de proteção desejado. Se suas despesas essenciais são R$ 3.500, uma reserva de seis meses vale R$ 21.000. Esse é o número que importa, não o seu salário bruto.
Renda fixa ou variável: o número de meses muda tudo
Para quem tem emprego estável, de três a seis meses de despesas essenciais é suficiente. Para autônomos, profissionais liberais e quem tem renda variável, o recomendado é de seis a doze meses, porque o prazo para recompor a renda tende a ser mais longo e imprevisível.
Se a meta final parece distante, comece pela de um mês. Avançar em etapas é muito mais eficaz do que travar diante de um número grande e desistir antes de começar.
Onde guardar sua reserva financeira: segurança e liquidez em primeiro lugar
As melhores opções disponíveis no Brasil hoje
Para uma reserva de emergência, três opções se destacam: Tesouro Selic (título público federal, baixo risco de crédito, resgate em dias úteis), CDB com liquidez diária (resgate no mesmo dia ou no dia seguinte, cobertura do Fundo Garantidor de Créditos até R$ 250 mil por instituição) e fundos DI (gestão simples, mas verifique o prazo de resgate e a taxa de administração antes de escolher). Com a taxa Selic no patamar vigente, essas aplicações tendem a oferecer rendimento bruto competitivo com risco controlado, se esse rendimento supera a inflação depende do índice de preços do momento, por isso vale consultar a inflação anual antes de calcular o ganho real.
Para uma reserva de emergência, o critério mais importante não é a rentabilidade: é garantir acesso rápido ao capital quando o imprevisto acontecer. Para quem está começando e quer simplicidade, contas remuneradas de fintechs como Nubank, PicPay ou Mercado Pago costumam oferecer rendimento próximo ou acima de 100% do CDI com resgate ágil, os percentuais e as condições variam por produto e perfil de cliente, então confirme as regras de resgate e os limites de cobertura antes de escolher.
Por que a poupança já não é a melhor escolha
A poupança tem isenção de Imposto de Renda e funciona inclusive em feriados, mas a rentabilidade costuma ficar abaixo do CDI e pode perder para a inflação em determinados cenários. Um CDB de liquidez diária ou o Tesouro Selic entregam mais, com risco igualmente baixo. Isso dito, qualquer aplicação de baixo risco e liquidez imediata é melhor do que não ter reserva alguma, e vale incorporar essa ideia ao processo de escolha: não adie o início esperando pela opção perfeita, porque o tempo de acumulação conta mais do que o produto escolhido.
Como montar um plano mensal que você vai conseguir manter
Defina o aporte, escolha um dia fixo e automatize
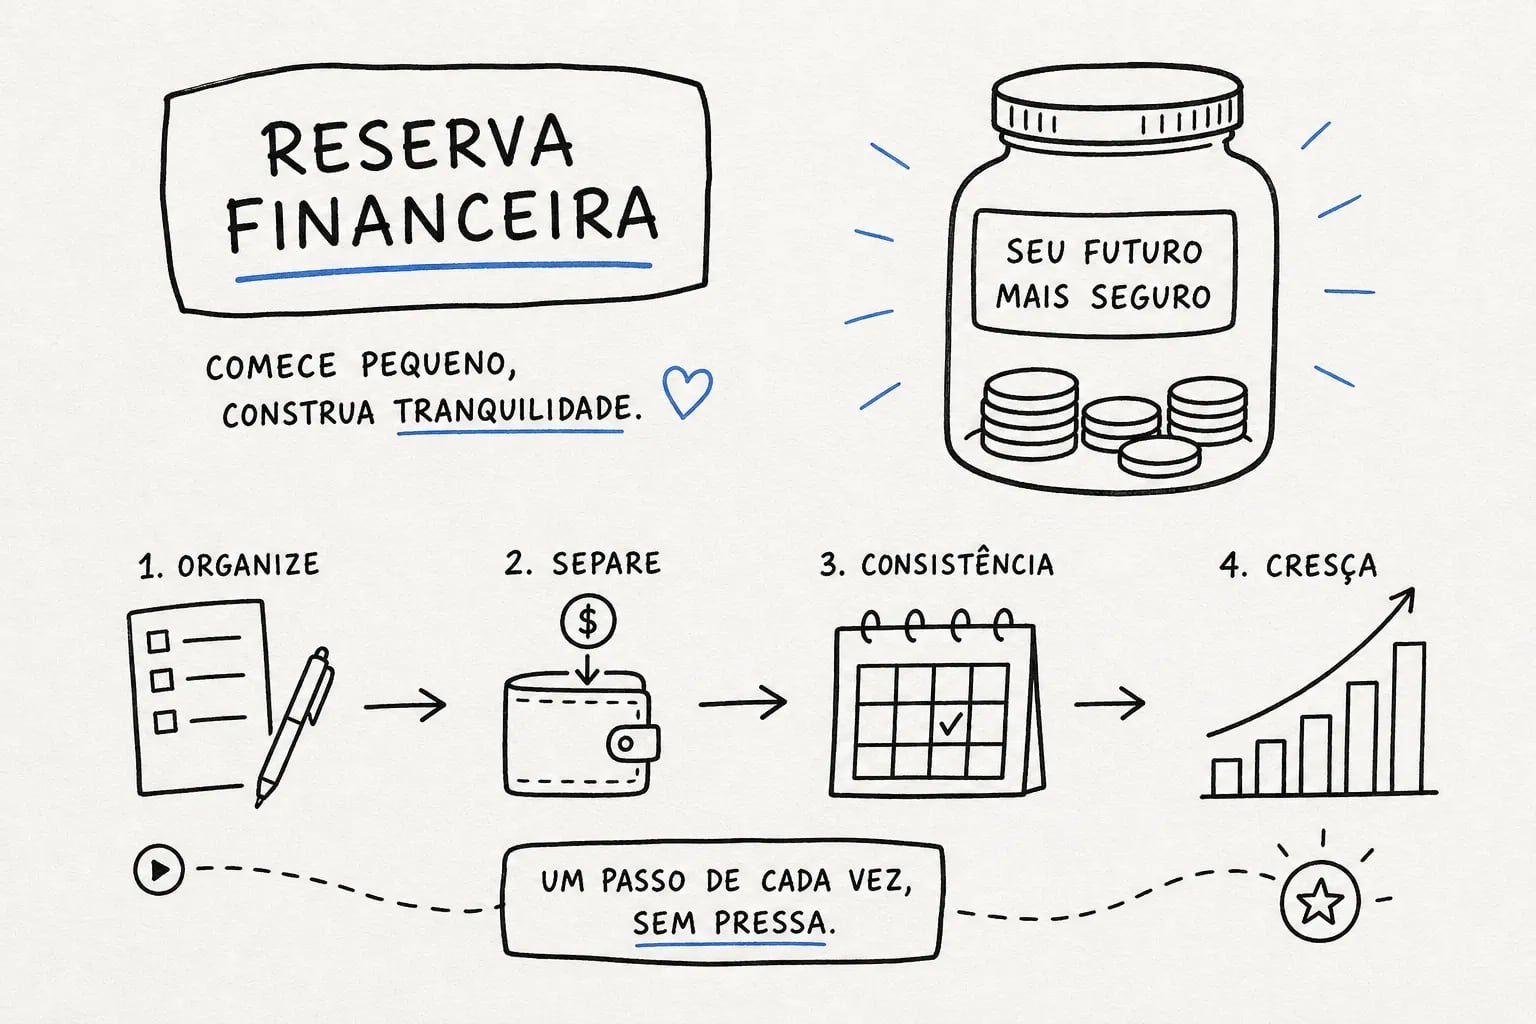
Divida a meta total pelo prazo em meses: esse é o aporte mensal necessário. Uma reserva de R$ 15.000 em doze meses exige R$ 1.250 por mês. Se esse valor não cabe no orçamento atual, aumente o prazo: R$ 500 mensais chegam lá em trinta meses, e isso é completamente válido.
Automatize a transferência para o dia do recebimento do salário. Guardar antes de gastar é o princípio central de um plano que se sustenta ao longo do tempo. Mantenha o dinheiro em uma conta separada da que você usa no dia a dia para reduzir a tentação de mexer.
Use metas intermediárias para não perder o ritmo
Divida o caminho em marcos: primeiros R$ 500, depois um mês de despesas, depois três meses, depois a meta completa. Cada marco alcançado reforça a motivação para continuar e torna o processo concreto em vez de abstrato.
Defina também quando a reserva deve ser usada: desemprego, despesa médica urgente, reparo essencial na moradia. Nunca para férias, compras planejadas ou para cobrir um orçamento que ficou desorganizado no mês. Uma dica prática: aguarde 24 horas antes de qualquer saque para um gasto que parece urgente. Esse tempo filtra a maioria dos impulsos.
O peso emocional de começar: ansiedade financeira é real
Por que a falta de reserva afeta muito mais do que o bolso
Não ter reserva financeira ativa um modo de alerta constante no sistema nervoso, com impactos que vão além do orçamento: o desempenho profissional cai, relacionamentos ficam sob pressão e o sono se deteriora. Um levantamento da ABEFIN com mil brasileiros diagnosticados com ansiedade ou estresse crônico apontou que 81,9% deles afirmaram que problemas financeiros participaram do desenvolvimento ou agravamento do quadro. A insegurança financeira não é desconforto pontual: é um fator real de risco para a saúde mental.
Como trabalhar a ansiedade financeira enquanto você constrói a reserva
Lidar com o estresse financeiro exige ferramentas emocionais, não só planilhas. Práticas de respiração e atenção plena podem reduzir a ativação fisiológica e ajudar a tomar decisões com mais clareza, uma pausa consciente antes de abrir as contas do mês ou antes de uma decisão financeira sob pressão já faz diferença. Pesquisas sobre técnicas respiratórias indicam benefícios na regulação do sistema nervoso autônomo; exercícios guiados são um bom ponto de entrada para quem quer experimentar essa abordagem.
Para quem quer aprofundar esse trabalho, a Klye reúne práticas de bem-estar e autoconhecimento voltadas justamente para esses momentos de tensão. A Sala de Escuta concentra recursos de respiração e atenção plena que ajudam a lidar com o peso emocional das finanças pessoais no dia a dia: acesse pelo blog e explore as práticas disponíveis.
Começar sua reserva financeira não exige perfeição, exige movimento com o que você tem hoje. Calcule sua meta com base nas despesas essenciais, escolha uma aplicação de liquidez imediata e agende o primeiro aporte para esta semana. Cada real guardado é uma camada a menos de ansiedade, e o hábito se consolida a partir de um gesto concreto.
Perguntas frequentes sobre como começar reserva financeira
Como começar reserva financeira com salário baixo?
Comece com o valor que couber no orçamento, R$ 50 ou R$ 100 por mês já formam o hábito e constroem a base. O mais importante é a regularidade, não o volume inicial. Aumente o aporte à medida que a renda permitir.
Quanto poupar para emergência se minha renda é variável?
Para renda variável, o recomendado é de seis a doze meses de despesas essenciais. Nos meses de renda acima da média, destine um percentual maior à reserva para compensar os períodos mais fracos.
Qual é a diferença entre reserva de emergência e investimento?
A reserva de emergência prioriza segurança e liquidez imediata; o objetivo não é maximizar rentabilidade, mas garantir acesso rápido ao dinheiro. Só depois de montar essa proteção faz sentido direcionar recursos para investimentos com maior risco ou menor liquidez.