Entenda perfis de clientes com empatia e dados

A maioria dos profissionais tenta vender para todo mundo e, no fim, não converte ninguém. O produto é bom, a equipe trabalha muito, mas os resultados ficam abaixo do esperado. A raiz do problema quase nunca está na oferta: está na escuta. Entenda perfis de clientes com a profundidade que eles merecem e o quadro começa a mudar, porque você para de dispersar esforço e passa a direcionar energia para quem realmente se beneficia do que você entrega.

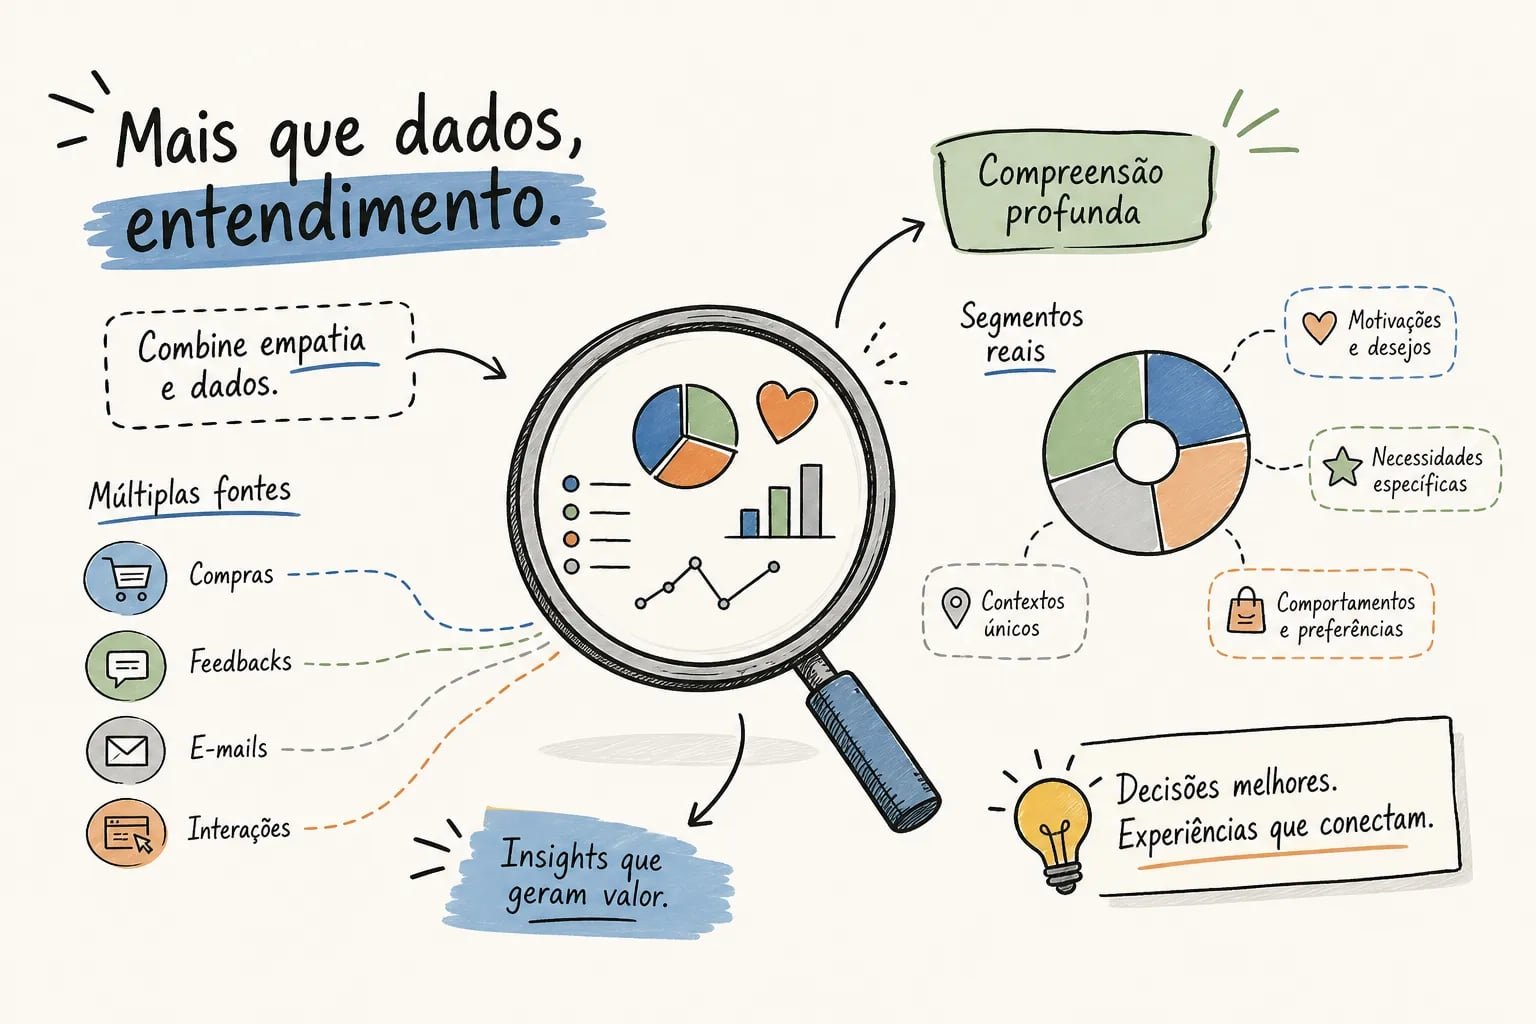
Entender quem é o seu cliente é um exercício simultâneo de análise e empatia. Você precisa de dados, sim, mas também precisa da capacidade de interpretar esses dados à luz do comportamento humano real. É exatamente nessa interseção que o trabalho fica interessante: quem investe em autoconhecimento aprende a enxergar padrões nas pessoas ao redor, incluindo nos clientes.

Neste artigo, você vai aprender a identificar e estruturar perfis de clientes, entender a diferença entre ICP e persona, preencher um mapa de empatia com dados reais e validar se o perfil que você criou reflete a realidade ou apenas as suas suposições.

O que é um perfil do consumidor e por que ele muda tudo

Um perfil do consumidor é a descrição estruturada de quem tende a se beneficiar mais do que você oferece, com base em padrões reais de comportamento, contexto e necessidade. Não é uma ficha burocrática preenchida uma vez e esquecida em alguma pasta compartilhada. É uma hipótese viva, construída com dados e revisada à medida que o mercado e os clientes evoluem.

O custo de ignorar essa definição aparece rapidamente na prática: esforço comercial disperso, alto índice de cancelamento, clientes insatisfeitos porque a solução não era adequada para eles. Atender qualquer pessoa parece inclusivo, mas na prática é o caminho mais rápido para diluir energia e recursos. Servir o cliente certo não é apenas uma questão de ticket médio; é uma questão de qualidade da relação e do resultado entregue.

ICP e persona: dois olhares sobre o mesmo cliente

O ICP, sigla para Perfil de Cliente Ideal, responde a uma pergunta objetiva: vale a pena abordar essa conta? Ele reúne critérios como setor, porte, orçamento, dor ativa e compatibilidade com a sua solução. O ICP opera no nível da empresa ou conta e serve como filtro antes de qualquer conversa comercial. Se a conta não se enquadra no ICP, qualquer esforço de prospecção tende a ser desperdício.

A persona, por sua vez, opera em outro nível: ela é o retrato humano do decisor ou do influenciador dentro da conta qualificada. Ela descreve motivações, medos, objeções, critérios de escolha e a linguagem que ressoa com essa pessoa específica. A distinção é simples e poderosa: o ICP filtra contas; a persona ajusta a mensagem. Os dois se complementam e nenhum substitui o outro. Construir só o ICP sem a persona é saber onde bater à porta, mas não o que dizer quando ela abrir.

Como a empatia transforma a leitura do seu cliente

O que o mapa de empatia revela que os dados não mostram

O mapa de empatia é uma ferramenta do design thinking que vai além dos dados demográficos. Ele organiza o que o cliente pensa, sente, ouve, vê, fala e faz no contexto de uma decisão de compra. Preenchido com base em entrevistas reais e observações de comportamento, ele revela camadas que uma planilha jamais capturaria sozinha.

Para preenchê-lo com rigor, comece coletando dados qualitativos com clientes reais, especialmente aqueles com melhor histórico de satisfação e retenção. A partir daí, identifique padrões repetidos nas falas e nos comportamentos. Cada quadrante do mapa deve ser preenchido apenas com evidências ou inferências claramente apoiadas pelo que você observou; marque o que é fato e o que é interpretação, para não contaminar a análise com suposições.

Por que o autoconhecimento melhora a leitura do cliente

Existe um fator que poucos profissionais consideram: a qualidade da sua leitura do outro depende diretamente do quanto você se conhece. Profissionais que investem em inteligência emocional conseguem identificar padrões de comportamento com mais precisão, porque aprendem a separar projeção de observação real. Quando você reconhece seus próprios gatilhos e vieses, passa a interpretar o cliente a partir do que ele demonstra, não do que você pressupõe. Essa capacidade de escuta ativa é o que transforma dados frios em compreensão genuína.

A Klye oferece conteúdo e ferramentas orientados por inteligência artificial para desenvolver exatamente esse tipo de percepção. Experimente a sala de escuta da Klye como ponto de partida para exercitar a atenção ao outro.

Os dados que constroem perfis de verdade

Dados demográficos e firmográficos

Os dados demográficos e firmográficos respondem quem é o cliente e onde ele está: idade, cargo, setor e porte da empresa. São a camada mais visível do perfil do consumidor e o ponto de partida natural para qualquer segmentação de clientes.

Dados comportamentais

Os dados comportamentais mostram como o cliente compra: frequência, canais preferidos, ticket médio e histórico de cancelamento. Cruzados com a jornada do cliente, desde o primeiro contato até a fidelização, eles revelam em quais momentos a relação se fortalece ou se rompe. A segmentação comportamental a partir dessas informações permite calibrar a abordagem para cada etapa, em vez de tratar todos os contatos com a mesma régua.

Dados psicográficos

Os dados psicográficos revelam o que o cliente valoriza, o que teme e quais são suas prioridades reais. No contexto brasileiro, vale prestar atenção redobrada a alguns sinais específicos: sensibilidade a preço e parcelamento, canais de descoberta de marca (com destaque para redes sociais e marketplaces), critérios de confiança e contexto financeiro do momento. Esses dados aparecem em entrevistas, no CRM, no comportamento de navegação e nas interações de suporte.

Coletar dados demais sem critério gera ruído. O foco deve estar nos dados que realmente mudam a decisão de segmentação ou de abordagem. Validar o perfil construído é tão importante quanto criá-lo: compare-o com os dados dos clientes reais que geraram mais receita, menor churn e maior satisfação no seu CRM. Se o perfil descreve bem esse grupo, você está no caminho certo. Se houver divergências significativas, o perfil está refletindo suposições, não a realidade.

Da teoria à prática: como entender perfis de clientes no dia a dia

Entenda perfis de clientes como uma prática de escuta sustentada por dados reais, não como um exercício pontual. O ICP define quais contas merecem atenção; a persona calibra a mensagem para o decisor dentro dessas contas; o mapa de empatia humaniza a abordagem; e os dados comportamentais validam se o perfil reflete a realidade ou apenas suposições. Cada elemento cumpre um papel distinto na tipologia de clientes que você constrói ao longo do tempo.

Por trás de cada etapa, existe uma habilidade que os dados sozinhos não ensinam: a capacidade de perceber padrões humanos com precisão. Quem se conhece bem tem mais facilidade de reconhecer o que move o outro, seja um cliente, um parceiro ou um colega. Esse desenvolvimento não é um desvio do trabalho comercial; ele é parte do que torna esse trabalho mais eficaz.

A Klye existe para apoiar esse caminho. Explore mais conteúdos sobre relações, autoconhecimento e saúde emocional aplicados ao dia a dia: o que você aprender sobre si mesmo vai se refletir diretamente na qualidade das suas relações profissionais e na sua capacidade de entender quem está do outro lado.
Venda de Alta Performance e Equilíbrio: O Segredo dos Melhores

E se a venda de alta performance não dependesse apenas de horas trabalhadas, mas da forma como o profissional cuida de si mesmo? A pergunta incomoda porque vai na direção contrária do que a maioria dos ambientes comerciais celebra, mas é exatamente essa virada de perspectiva que separa os profissionais mais consistentes dos demais.

A cultura que glorifica o sacrifício, as noites curtas e o esforço ininterrupto pode gerar ganhos visíveis no curto prazo, mas tende a corroer a consistência que define quem permanece no topo ao longo dos anos. Evidências sobre privação de sono e estresse crônico indicam que esse padrão reduz a qualidade das decisões e compromete a saúde a longo prazo. Os profissionais mais sólidos em alta performance em vendas não são os que mais se esgotam: são os que entendem energia, foco e equilíbrio como ativos tão reais quanto qualquer técnica de negociação.

Neste artigo, você vai descobrir os hábitos concretos que vendedores de alta performance adotam, do mental ao físico, e por que eles fazem tanta diferença na prática. Ao final, você também verá como o Klye, referência em bem-estar orientado por ciência do comportamento e inteligência artificial, pode apoiar essa jornada.

O mito do sacrifício: por que exaustão é inimiga da consistência

Trabalhar em excesso em estado de cansaço crônico tende a reduzir a qualidade e a consistência dos resultados. Parece simples, mas vai contra quase tudo que o mundo das vendas ensina. Profissionais que operam esgotados tomam decisões piores, perdem o fio da conversa com mais facilidade e comprometem a qualidade de cada interação com clientes.

A privação de sono e o estresse não gerenciado afetam diretamente a memória de trabalho, a capacidade de persuasão e a regulação emocional, exatamente as habilidades que definem um vendedor de alta performance. A cultura do “trabalhe enquanto eles dormem” pode entregar ganhos pontuais, mas tende a destruir a consistência e a saúde de longo prazo. Cuidar da saúde não é o oposto de ser produtivo, é exatamente a base que sustenta qualquer resultado real em vendas.

Meditação e clareza mental: o hábito silencioso dos melhores

A meditação ainda encontra resistência em muitos ambientes corporativos, mas o que ela faz em termos práticos é bem documentado: reduz o ruído mental, melhora a escuta ativa e aumenta a presença nas conversas. Pesquisas sobre atenção e autorregulação emocional sugerem que esses efeitos podem favorecer empatia e presença em interações comerciais, o que se traduz em conexão mais genuína com o cliente e leituras mais apuradas de cada negociação.

Estudos indicam que pequenas práticas diárias, entre 10 e 15 minutos, têm mostrado efeitos positivos em atenção e regulação emocional. Respiração consciente antes de uma reunião importante, meditação guiada pela manhã ou pausas de silêncio entre blocos de trabalho: todas funcionam. O diferencial não está na perfeição da prática, mas na regularidade. E regularidade começa pela escolha mais simples possível.

Alimentação que sustenta foco ao longo do dia inteiro

Profissionais que dependem de cafeína em excesso e alimentos ultraprocessados criam um ciclo previsível: pico de energia, queda brusca e dificuldade de concentração no momento exato em que mais precisam. Pesquisas indicam que alimentos ricos em açúcares simples promovem oscilações de glicemia que comprometem o desempenho cognitivo, o oposto do que a alta performance em vendas exige. Vale notar que os efeitos da cafeína variam conforme dose e tolerância individual.

Padrões alimentares com carboidratos complexos, proteínas, fibras e gorduras saudáveis distribuídos ao longo do dia sustentam a glicemia em níveis estáveis, o que se traduz em clareza cognitiva e disposição constante. Uma refeição completa no almoço, um lanche nutritivo no lugar do segundo café, mais água durante o expediente: são escolhas pequenas com impacto duradouro. Alimentação saudável para performance não exige dietas restritivas, exige escolhas mais conscientes feitas de forma consistente.

Movimento físico: o combustível que a maioria ignora

Exercício físico regular melhora memória, criatividade, regulação emocional e resistência ao estresse. Para um profissional de alto desempenho em vendas, essas capacidades afetam cada conversa, cada negociação e cada dia de trabalho. Mover o corpo não é separado da rotina profissional: é parte dela.

A boa notícia é que não é preciso ter horas livres nem academia para colher esses benefícios. Caminhadas de 20 minutos, alongamentos durante o expediente e pausas ativas ao longo do dia já produzem diferença mensurável em humor, atenção e resistência ao estresse. Consistência supera intensidade, especialmente para quem tem uma agenda exigente. Trinta minutos de movimento por dia, distribuídos conforme a rotina permitir, já alteram o estado físico e mental de forma concreta.

Estratégias para venda de alta performance: indicadores e rotina

Alta performance em vendas não é só fruto de talento, é resultado de processos bem definidos, acompanhamento de indicadores e ajuste contínuo. Equipes de alta performance em vendas geralmente monitoram KPIs como taxa de conversão por etapa do funil, tempo médio de ciclo de venda, volume de atividades por período e taxa de retenção de clientes. Esses dados orientam decisões e revelam onde a energia do vendedor está sendo bem aproveitada e onde está sendo desperdiçada.

Um bom roteiro comercial, o chamado playbook de vendas, documenta as melhores práticas da equipe, padroniza abordagens que funcionam e acelera a capacitação de novos integrantes. Mas nenhum processo sustenta resultados contínuos se o profissional que o executa estiver esgotado. É por isso que técnicas de vendas de alto desempenho precisam ser combinadas com hábitos que preservem a energia, o foco e a estabilidade emocional de quem vende.

Como montar uma rotina sustentável com o apoio da inteligência artificial

O maior desafio não é saber o que fazer. É manter a consistência ao longo do tempo. Profissionais de alto desempenho usam sistemas simples e personalizados para se manter no caminho: rotinas matinais, registros de bem-estar e ferramentas que ajudam a identificar padrões no próprio comportamento.

Rotina matinal

Começar o dia com uma sequência estruturada, mesmo que curta, ajuda a organizar prioridades antes de qualquer demanda externa chegar. Dez minutos de movimento, uma refeição equilibrada e um momento de silêncio já formam uma base sólida.

Registro de hábitos

Anotar padrões de sono, alimentação, humor e foco ao longo da semana revela conexões que passariam despercebidas. Esse registro não precisa ser complexo: uma planilha simples ou um aplicativo já funcionam para identificar o que eleva ou compromete o desempenho em vendas.

Ajustes orientados por dados

A inteligência artificial pode funcionar como um guia personalizado nesse processo. Ela ajuda a organizar hábitos e a identificar o que funciona para cada perfil com base em dados reais. Dessa forma, a consistência deixa de depender apenas da força de vontade. É importante ressaltar que ferramentas de IA complementam, mas não substituem, a orientação de profissionais de saúde. É para esse profissional, que quer resultados contínuos sem sacrificar a saúde, que o Klye foi criado, reunindo conteúdo de bem-estar, saúde mental, alimentação e movimento com análises orientadas por inteligência artificial.

O segredo dos melhores vendedores não está apenas em ter um sistema comercial mais sofisticado. Está também na decisão de tratar a própria saúde com a mesma seriedade que tratam suas metas, porque saúde e processos de vendas se complementam, não competem.

Por onde começar

A venda de alta performance começa antes de qualquer reunião ou ligação. Começa com o estado em que você se encontra, física e mentalmente, quando essa conversa tem início.

Os quatro pilares são acessíveis: clareza mental pela meditação, energia pela alimentação, resistência pelo movimento e consistência pela rotina orientada por hábitos. Nenhum deles age isolado com a mesma força que age em conjunto, aplicado de forma regular e intencional. Adotar esses hábitos de bem-estar é um passo fundamental para alcançar vendas de alta performance de forma contínua.

Qual desses hábitos você pode começar a cultivar hoje? Se você quer construir performance de longo prazo com base em bem-estar e inteligência artificial, o Klye é o ponto de partida.

Quitar Dívidas ou Investir? Descubra o Que Fazer Agora

Você termina o mês com um dinheiro sobrando e, na mesma hora, lembra que ainda tem uma dívida ativa. A dúvida sobre quitar dívidas ou investir esse valor paralisa muita gente, e não é por falta de inteligência: é porque a resposta depende de variáveis que ninguém explicou direito para você. Aqui na Klye, o bem-estar financeiro é tratado como parte da saúde emocional, não como um assunto separado. Pesquisas em psicologia econômica indicam que carregar dívidas sem saber o que fazer com elas está associado a níveis elevados de estresse crônico, prejuízo ao sono e tensão nos relacionamentos, efeitos comparáveis aos de outras fontes de pressão psicossocial persistente.

Neste artigo, você vai encontrar a lógica de comparação entre pagar e investir, a fórmula para calcular o ponto de equilíbrio, exemplos com números reais do cenário brasileiro de 2026 e um plano de ação para você decidir hoje, sem culpa e sem ansiedade paralisante.

Como classificar suas dívidas pelo custo real antes de decidir qualquer coisa

Antes de comparar qualquer número, você precisa saber o custo verdadeiro do que deve. Nem todas as dívidas são iguais, e agrupá-las por custo muda completamente a decisão entre quitar dívidas ou investir.

Dívidas de alto custo: os números que tornam a escolha óbvia

Os dados mais recentes disponíveis do Banco Central (referência: fim de 2025, publicados no início de 2026) revelam uma realidade brutal: o cartão de crédito rotativo cobra, em média, 442,4% ao ano. O cheque especial chega a 139,8% ao ano. O empréstimo pessoal não consignado fica em torno de 116,8% ao ano. Nenhum investimento convencional chega perto desses percentuais. Com essas dívidas ativas, a vantagem de quitar antes de qualquer aporte é, na maioria dos casos, matematicamente inequívoca, as taxas cobradas superam em várias vezes o melhor retorno líquido disponível em renda fixa.

Dívidas de custo médio e baixo: onde a decisão fica mais difícil

O crédito consignado, o financiamento de veículo e o financiamento imobiliário costumam operar em faixas de 8% a 18% ao ano. Nesses casos, a comparação com o retorno de investimentos passa a fazer sentido real, porque as diferenças são menores e outros fatores entram na conta. É exatamente aqui que a maioria das pessoas precisa de uma fórmula clara para decidir se vale mais a pena amortizar a dívida ou investir.

O CET como medida honesta do custo da dívida

A taxa anunciada pelo banco raramente é o custo real. O Custo Efetivo Total (CET) inclui seguros, tarifas e IOF, tornando o custo real sempre maior do que a taxa de juros do anúncio. Para encontrar o CET, procure pelos termos “CET” ou “Custo Efetivo Total” na proposta ou no quadro-resumo do contrato: o banco é obrigado a destacar esse número antes da assinatura. Use sempre o CET, nunca a taxa nominal, em qualquer comparação com investimentos.

A fórmula do ponto de equilíbrio: quando investir supera quitar dívidas

Existe uma fórmula objetiva para essa decisão. Ela elimina o achismo e coloca os números na mesa.

O cálculo explicado sem complicação

A lógica central é esta: calcule o retorno líquido do investimento usando a fórmula retorno bruto × (1 menos alíquota de IR) e compare com o CET da sua dívida. Se o retorno líquido do investimento for maior que o CET, investir ganha. Se for menor, quitar ganha. Quitar uma dívida gera um “retorno garantido” igual aos juros que você deixa de pagar. Investir só compensa quando o ganho líquido supera esse custo.

O cenário atual com a Selic a 14% ao ano

Com a Selic em 14,00% ao ano, conforme decisão do Copom de agosto de 2026, os investimentos mais seguros entregam os seguintes rendimentos depois do imposto de renda (considerando prazo superior a 720 dias, alíquota de IR de 15%, e CDBs a 100% do CDI sem taxas adicionais):

  • Tesouro Selic: entre 11,1% e 11,8% líquido ao ano
  • CDB a 100% do CDI: por volta de 11,4% a 11,5% líquido ao ano
  • Poupança: entre 8,3% e 8,4% líquido ao ano

Esses números representam o teto do que investimentos de renda fixa entregam hoje. Qualquer dívida com CET acima de 11,8% ao ano já supera o melhor retorno líquido disponível em renda fixa convencional, e a decisão de quitar antes de investir se torna evidente.

Vale lembrar que a alíquota de IR em renda fixa segue a tabela regressiva: 22,5% para resgates até 180 dias, 20% de 181 a 360 dias, 17,5% de 361 a 720 dias e 15% acima de 720 dias. Para comparações de longo prazo, use 15%.

Exemplo com números reais para replicar

Pegue uma dívida com CET de 10,5% ao ano e um investimento com retorno bruto de 12% ao ano. Aplicando a fórmula: 12% × 0,85 = 10,2% líquido. Como 10,5% é maior que 10,2%, quitar a dívida é a melhor decisão financeira nesse cenário.

Agora, com o mesmo CET de 10,5% e um investimento bruto de 13% ao ano: 13% × 0,85 = 11,05% líquido. Como 11,05% supera os 10,5% da dívida, investir começa a compensar. A diferença parece pequena, mas em dez anos de aportes consistentes, por exemplo, R$ 500 mensais, esses pontos percentuais podem representar somas muito relevantes no patrimônio final.

Por que a reserva de emergência vem antes de qualquer outra decisão

Muita gente pula essa etapa e paga caro por isso. A reserva de emergência não é opcional: ela é a base que sustenta qualquer estratégia financeira, seja de quitação de dívidas ou de investimentos.

O risco de investir ou quitar sem colchão financeiro

Quando uma despesa inesperada aparece sem reserva, o caminho quase inevitável é recorrer ao cartão de crédito ou ao cheque especial, exatamente os produtos com os maiores custos do mercado, como mostram os dados do Banco Central. Todo progresso feito na quitação de dívidas ou na carteira de investimentos pode ser desfeito em um único mês de imprevisto. É um ciclo caro e frustrante, e construir a reserva reduz substancialmente o risco de cair nele.

Quanto guardar e onde deixar esse dinheiro

A referência prática dos especialistas em finanças pessoais no Brasil é de 3 a 6 meses de despesas essenciais mensais. Se você é CLT estável, 3 meses já oferecem proteção razoável. Se é autônomo, PJ ou tem renda variável, mire em 6 a 12 meses. Para quem ainda não tem reserva, comece com a meta mínima de 1 mês e expanda gradualmente.

Onde alocar esse dinheiro: Tesouro Selic ou CDB com liquidez diária são as opções mais indicadas. Eles combinam segurança, rendimento nominal superior ao da poupança e disponibilidade imediata, e tendem a gerar rendimento real dependendo do patamar da inflação; verifique simulações atualizadas antes de decidir. Não use poupança para a reserva de emergência: o rendimento é estruturalmente menor. Construir essa reserva é a única etapa que deve anteceder tanto a quitação de dívidas quanto o início dos investimentos.

Quando quitar primeiro é a decisão financeiramente correta

Para a maioria das dívidas comuns no Brasil, a resposta ao dilema de pagar dívidas ou investir é direta: quite antes de aportar.

Dívidas cujo custo supera qualquer retorno convencional

Com cartão rotativo a 442% ao ano e cheque especial a 139% ao ano, nenhum investimento de renda fixa, e mesmo a maioria dos investimentos de risco, entrega retorno suficiente para justificar adiar a quitação. Cada real mantido nessas dívidas custa mais do que qualquer aporte pode recuperar. A decisão aqui não é de opinião: é matemática.

Negociar antes de pagar: estratégia para reduzir o saldo devedor

Antes de usar o dinheiro disponível para pagar a dívida, vale tentar reduzir o CET. A renegociação direta com o credor é o primeiro passo. O programa Novo Desenrola Brasil é outra alternativa concreta: cobre dívidas de cartão, cheque especial e crédito pessoal contratadas até janeiro de 2026, com descontos de até 90% e parcelamento em até 48 meses. Plataformas como o Serasa Limpa Nome também abrem caminhos para reduzir o saldo devedor antes do pagamento. Por fim, a portabilidade de crédito merece consulta: transferir a dívida para uma instituição com taxa menor pode reduzir o CET de forma significativa.

Negociar não é sinal de fraqueza financeira, é inteligência aplicada. Reduzir o CET em alguns pontos percentuais pode poupar centenas ou até milhares de reais antes mesmo de você fazer o primeiro pagamento extra.

Quando investir faz sentido mesmo com dívida ativa

Nem toda dívida exige quitação imediata. Em alguns casos, investir ao mesmo tempo que você mantém a dívida é a estratégia mais racional, e entender essa diferença é central para quem quer decidir com clareza entre quitar dívidas ou investir.

Dívidas de baixo custo onde o investimento pode ganhar

Um financiamento imobiliário com taxa de 8% ao ano e um Tesouro Selic líquido de 11,5% ao ano criam uma diferença de 3,5 pontos percentuais a favor do investimento. Nesse cenário, antecipar o imóvel pode não ser a melhor alocação financeira. Mas outros fatores entram na conta: o benefício fiscal do FGTS usado na amortização, a liquidez do investimento versus a imobilização no imóvel e o impacto emocional de ver o patrimônio crescer de formas diferentes. A matemática inclina para investir, mas o contexto pessoal pode mudar a equação.

Aportes contínuos como hábito versus quitação total como alívio imediato

Para dívidas de custo baixo, uma estratégia híbrida funciona bem: destine parte do dinheiro disponível para amortizar a dívida e parte para investimentos. Isso constrói os dois lados do patrimônio simultaneamente. Consistência no hábito de investir, mesmo com aportes menores, gera resultados de longo prazo que a quitação exclusiva não cria. Quem para de investir durante anos para quitar uma dívida barata frequentemente perde o momento de entrada e o poder dos juros compostos.

Quitar dívidas ou investir: como decidir hoje, sem culpa

Chega de paralisia: a ordem a seguir simplifica qualquer cenário e serve como ponto de partida para a sua decisão.

A ordem de prioridades que simplifica tudo

  1. Quite dívidas com CET acima do retorno líquido de qualquer investimento seguro. No cenário atual, com o melhor retorno líquido de renda fixa girando em torno de 11,8% ao ano, o limiar prático fica próximo de 12% ao ano (arredondamento conservador considerando variações de prazo e produto). Acima disso, pague antes de aportar.
  2. Construa ou complete a reserva de emergência em Tesouro Selic ou CDB com liquidez diária, com meta de 3 a 6 meses de despesas essenciais.
  3. Com dívidas de baixo custo ou sem dívidas, comece ou amplie os aportes em investimentos, preferencialmente com consistência mensal.

Esses passos não são lineares para sempre. Se a Selic cair, o limiar muda. Se você renegociar uma dívida e reduzir o CET, a estratégia se ajusta. Revisitar o cálculo a cada seis meses é parte do processo, especialmente porque mudanças na taxa básica de juros, renegociações de dívida ou alterações na sua renda podem deslocar o ponto de equilíbrio de forma significativa.

Saúde financeira como parte do bem-estar integral

O estresse causado por dívidas não resolvidas afeta o sono, o humor, os relacionamentos e a produtividade. São exatamente esses temas que a Klye acompanha de perto: bem-estar não é só alimentação e meditação, é também a clareza mental que vem de uma decisão financeira tomada com informação e sem ansiedade. Aqui você encontra conteúdo que conecta essas dimensões de forma prática.

Quitar dívidas ou investir depende da sua realidade agora, não de uma regra universal. O ponto de partida é simples: levante o CET de cada dívida que você tem, compare com o retorno líquido de um investimento seguro no cenário atual e siga a ordem de prioridades acima. A decisão fica muito mais fácil quando os números estão na sua frente.

Patrimônio: O Caminho Saudável para a Independência Financeira

Quase todo brasileiro adulto carrega a mesma certeza: ele ainda não “chegou lá”. O “lá” é vago, muda conforme a conversa e parece sempre um pouco além do que a pessoa tem hoje. O curioso é que poucos param para definir onde exatamente fica esse destino, e, sem uma definição clara, a sensação de atraso nunca desaparece.

O problema não é o patrimônio em si. O problema é a ansiedade que nasce da comparação sem contexto. Essa ansiedade não ajuda a construir nada: ela pressiona decisões ruins, encurta horizontes e faz quem está no início da jornada se sentir permanentemente atrasado. A grande maioria dos brasileiros relata alguma forma de apreensão ligada às finanças, e esse número não é surpresa. Mas e se o ponto de partida for diferente do que parece? E se você já tiver mais do que imagina?

Patrimônio não é um prêmio que se ganha no fim do esforço. É um processo que começa antes do que se pensa, cresce de forma silenciosa e depende muito mais de consistência do que de velocidade. Este artigo existe para ajudar você a enxergar o que já construiu, nomear o que ainda falta e proteger tudo isso sem perder o equilíbrio no caminho.

O que patrimônio realmente significa, além do saldo na conta

A maioria das pessoas associa patrimônio a mansão, carteira de investimentos robusta ou fortuna herdada. Essa imagem não é só exagerada; ela é economicamente imprecisa. O direito civil brasileiro define patrimônio como o conjunto de relações jurídicas com valor econômico atribuídas a uma pessoa, incluindo tanto o que ela tem quanto o que ela deve. A contabilidade segue a mesma lógica: bens, direitos e obrigações formam juntos o retrato patrimonial de qualquer indivíduo.

Isso muda muita coisa. Se você tem um carro quitado, um saldo no FGTS, direitos trabalhistas acumulados ou qualquer bem com valor de mercado, você já tem patrimônio. Mesmo quem está no negativo possui um patrimônio, ainda que líquido negativo. O número em si não define onde você está; ele define de onde você parte.

O que o direito civil e a contabilidade entendem por patrimônio

No direito civil, o patrimônio é a universalidade de bens e obrigações com valor econômico vinculados a uma pessoa. Isso inclui o ativo, tudo o que você possui e o que outras pessoas devem a você, e o passivo, tudo o que você deve. Na contabilidade, a lógica é a mesma, mas com foco em mensuração: o objetivo é saber quanto vale o conjunto. A diferença entre o ativo e o passivo é o patrimônio líquido pessoal, o número que realmente importa para qualquer planejamento honesto.

A fórmula é direta: some tudo o que você possui, subtraia tudo o que você deve. O resultado, seja positivo ou negativo, é um ponto de partida, não uma sentença.

Bens patrimoniais que você ignora no dia a dia

Muita gente esquece de contabilizar o que já tem porque ninguém ensinou a olhar com esse filtro. O veículo quitado tem valor de mercado, pela tabela FIPE, por exemplo, é possível consultá-lo em minutos. O saldo do FGTS existe mesmo que você nunca o tenha acessado. A previdência privada continua crescendo mesmo quando você para de pensar nela. Reconhecer cada um desses elementos é o primeiro gesto inteligente de quem quer construir algo sólido.

Por que a ansiedade de “ainda não cheguei lá” paralisa quem está construindo patrimônio

A pressa gerada pelo sentimento de atraso leva a escolhas que destroem o que já foi construído. Resgates antecipados de investimentos, dívidas contraídas para manter uma aparência de prosperidade e abandono de hábitos financeiros por impaciência são comportamentos documentados em pesquisas de finanças comportamentais, e todos eles custam caro no longo prazo. A ansiedade não acelera a construção de patrimônio; ela a sabota.

O problema de comparar seu capítulo 1 com o capítulo 10 de outra pessoa

As referências financeiras que chegam até você são quase sempre resultados, não processos. Você vê o apartamento decorado, o carro novo, a viagem internacional. Você não vê os dez anos de aportes mensais, as renúncias de consumo, os erros corrigidos ao longo do caminho. Comparar sua situação atual com o produto final de outra pessoa é como comparar uma semente com uma árvore adulta e concluir que a semente está errada.

Como a pressa destrói patrimônio em vez de construir

Na prática, os maiores erros na construção de riqueza não são técnicos; são comportamentais. A busca por gratificação imediata, o consumo impulsivo, o excesso de confiança e o chamado efeito manada, seguir o que todo mundo está fazendo sem análise própria, respondem por boa parte das perdas patrimoniais no Brasil. O patrimônio costuma ser sabotado mais por decisões repetidas e pequenas do que por um único grande erro.

O que você já tem e ainda não sabe nomear

Quando falamos em bens patrimoniais materiais, estamos falando de tudo o que pode ser medido e registrado: imóvel próprio mesmo que financiado, veículo, saldo em conta, investimentos, previdência, FGTS e bens móveis com valor de mercado. Fazer esse levantamento já muda a percepção de quem acredita ter “nada”. Mas existe outro tipo de patrimônio que raramente aparece em planilhas, e ele é, muitas vezes, o maior ativo que uma pessoa possui.

Patrimônio material: o que existe e pode ser medido hoje

A lista começa pelo óbvio e vai até o que muita gente esquece. O imóvel financiado conta, mesmo que você deva mais do que o bem vale agora. O carro quitado tem valor de mercado real. O FGTS acumulado ao longo dos anos é dinheiro seu, guardado em outro lugar. Reconhecer cada um desses elementos é o exercício mais básico e mais ignorado da gestão patrimonial pessoal.

Patrimônio intangível pessoal: o ativo que não aparece no extrato

Competências profissionais, formação acadêmica, reputação no mercado e, especialmente, saúde física e emocional têm valor econômico real. Esse conjunto é o que economistas chamam de capital humano, e ele se traduz diretamente em capacidade de geração de renda ao longo do tempo. Uma pessoa saudável, com equilíbrio emocional e capacidade de trabalho sustentável, produz e acumula mais do que alguém tecnicamente capaz, mas esgotada. Não é metáfora; é cálculo de longo prazo. Por isso, cuidar do bem-estar não é um luxo desconectado das finanças: é proteção do seu principal ativo gerador de renda, e é exatamente essa conexão que a Klye coloca no centro da sua proposta.

O inventário patrimonial pessoal que ninguém te ensinou a fazer

Inventário patrimonial soa como algo reservado a grandes empresas, auditorias ou processos de herança. Na prática, é um exercício que qualquer pessoa pode realizar, e que oferece mais clareza financeira do que meses de preocupação difusa. Para casos simples, pode levar menos de uma hora. Saber o que se tem, o que se deve e o que se quer alcançar é o ponto de partida mais honesto para qualquer plano real.

Como mapear seu patrimônio em menos de uma hora

O processo tem três passos diretos. Primeiro, liste todos os seus ativos: dinheiro em conta, investimentos, imóvel, veículo, previdência, FGTS e qualquer bem com valor de mercado. Segundo, liste todos os passivos: financiamentos, empréstimos, cartão de crédito, dívidas em aberto. Terceiro, subtraia os passivos dos ativos. O número que aparece é o seu patrimônio líquido pessoal. Se for negativo, você sabe exatamente onde focar. Se for positivo, você sabe de onde partir para crescer.

Conciliar o que existe com o que você quer construir

O mapeamento transforma o vago em concreto. Em vez de sentir que está “atrasado”, você passa a ter uma distância real: “preciso reduzir R$ X em dívidas antes de começar a investir de forma consistente“. Essa clareza não elimina o desafio, mas reduz a ansiedade porque substitui a incerteza por uma direção. E direção, mesmo que lenta, é sempre superior à paralisia.

Proteger o que você tem antes de correr por mais

No campo do patrimônio cultural, o tombamento existe por uma razão simples: preservar antes que o valor se perca. Um bem pode ter décadas de história e desaparecer em semanas por descuido. O mesmo princípio se aplica ao patrimônio pessoal. Acumular sem proteção é construir em terreno instável, e terreno instável, mais cedo ou mais tarde, cede.

A lógica de preservar antes de crescer

Um imprevisto médico, uma demissão ou uma emergência familiar pode destruir anos de acumulação em poucos meses. A proteção patrimonial não é o passo mais empolgante da jornada financeira; é o mais necessário. Sem ela, qualquer progresso fica vulnerável ao primeiro choque inesperado, e choques inesperados, por definição, sempre aparecem.

Como proteger o que você tem agora

As medidas mais acessíveis e eficazes seguem uma ordem lógica. Monte um fundo de emergência equivalente a três a seis meses de despesas essenciais: para um brasileiro de renda média poupando entre 10% e 20% do salário, isso leva de dois a três anos, mas o processo começa hoje, com o primeiro depósito. Depois, revise seguros básicos, residencial, de vida e de veículo, quando aplicável. Por fim, renegocie dívidas de alto custo antes de direcionar qualquer recurso para investimentos. Essa sequência não é glamourosa, mas é a base que sustenta qualquer crescimento patrimonial real.

O ritmo que funciona: devagar e com saúde financeira

A acumulação silenciosa e consistente é subestimada porque não faz barulho. Ninguém publica nas redes sociais que aumentou o fundo de emergência em mais um mês. Ninguém celebra publicamente que manteve o mesmo hábito financeiro por três anos seguidos. Mas é exatamente esse tipo de consistência que, no longo prazo, separa quem constrói patrimônio de quem apenas fala sobre isso.

Por que a consistência bate a velocidade na construção de patrimônio

Os juros compostos funcionam no dinheiro, mas o mesmo princípio se aplica ao comportamento. Pequenas ações repetidas ao longo do tempo geram resultados maiores do que grandes movimentos esporádicos seguidos de pausa. Quem investe pouco todo mês, sem interromper, chega mais longe do que quem faz aportes grandes e irregulares motivados pela ansiedade de “recuperar o tempo perdido”. A velocidade impressiona; quem enriquece de verdade aposta na constância.

Equilíbrio emocional como parte do patrimônio que você está construindo

Saúde mental e independência financeira não são dois caminhos separados que um dia se encontram. São partes do mesmo processo. Quem vive com menos ansiedade toma decisões mais racionais, protege melhor o que construiu e sustenta hábitos por mais tempo.

Quem está esgotado tende a resgatar investimentos por impulso, gastar por alívio emocional e abandonar planos no primeiro obstáculo. Cuidar do equilíbrio não é desvio de rota; é parte da rota. A Klye existe para quem entende essa conexão e quer construir uma vida mais saudável, financeiramente e emocionalmente, um dia de cada vez. No fim, o patrimônio mais valioso que você pode acumular é a capacidade de continuar.

Como Conquistar a Liberdade Financeira com Saúde e Equilíbrio

A maioria das pessoas passa anos correndo atrás da liberdade financeira sem ter parado um minuto para responder a uma pergunta simples: o que você fará com ela quando chegar lá? Existe algo estranho nessa busca: ela é intensa, urgente, cheia de planilhas e podcasts, mas raramente começa pelo começo.

Dinheiro não é o objetivo. É o instrumento. O que a maioria das pessoas realmente quer é acordar sem aquela ansiedade de segunda-feira, ter tempo para os filhos crescerem na sua presença, cuidar da saúde sem culpa de tirar horas do trabalho, fazer algo que tenha sentido. A liberdade financeira é o caminho para essas coisas, não o destino em si.

Neste artigo, você vai entender o que a liberdade financeira realmente significa, aprender a calcular o seu número com base no seu estilo de vida, conhecer as principais fontes de renda passiva no Brasil e identificar os hábitos que mais atrasam ou aceleram essa jornada. Sem promessas de enriquecimento rápido. Só estratégias que funcionam na prática: automatização de aportes, diversificação e disciplina de poupança consistente ao longo do tempo.

O que a liberdade financeira realmente significa

Existe um mito persistente de que liberdade financeira é sinônimo de milionário ou de aposentado precoce numa praia. Não é. A definição mais honesta é esta: ter patrimônio suficiente para sustentar o seu estilo de vida sem depender exclusivamente de um salário fixo. Isso muda tudo.

Pense em duas pessoas. Uma tem R$ 800.000 investidos e vive com R$ 2.500 por mês; a outra ganha R$ 30.000 por mês e gasta tudo. Qual das duas é mais livre? A resposta parece óbvia, mas a maioria das pessoas constrói a própria vida seguindo o modelo da segunda. A diferença entre liberdade financeira e riqueza é estrutural: uma é sobre o quanto você precisa; a outra, sobre o quanto você acumula.

A verdadeira moeda dessa jornada não é o número na conta. É o tempo que você recupera, a saúde que você preserva e a capacidade de escolher como viver. Antes de qualquer cálculo, vale a pena sentar e responder com honestidade: se você acordasse amanhã sem precisar trabalhar por dinheiro, o que faria com o seu dia? A resposta diz mais sobre suas metas reais do que qualquer ferramenta de cálculo.

Antes de definir metas financeiras, descubra o que você quer da vida

A maioria das pessoas abre uma planilha antes de responder à pergunta mais importante: o que você realmente quer da vida? Sem essa resposta, qualquer meta financeira é arbitrária. Você pode acertar o número e ainda assim chegar lá sem saber o que fazer com a liberdade que conquistou. E isso acontece com mais frequência do que parece.

O autoconhecimento altera o número da liberdade financeira de forma concreta. Quem descobre que quer simplificar a vida, morar no interior, viajar menos e trabalhar com o que ama precisa de muito menos do que imagina. Quem descobre que quer empreender, viver em diferentes países ou dar uma educação específica para os filhos precisa de mais. Saber o que você quer não é um detalhe sentimental: é a variável mais importante da equação.

Por isso, antes de qualquer planilha, vale explorar o que você realmente quer da vida. A Klye foi criada exatamente para esse momento: é um espaço editorial dedicado a reflexão, bem-estar e estilo de vida consciente, onde você encontra conteúdo sobre propósito e saúde mental para entender o que importa para você antes de decidir para onde vai o seu dinheiro. Clareza de propósito é o primeiro passo de qualquer bom planejamento financeiro pessoal.

Como calcular o seu número da liberdade financeira

A fórmula mais usada no mundo é a regra dos 4%, desenvolvida com base em décadas de dados históricos de mercado. Ela diz o seguinte: é possível retirar 4% do patrimônio por ano sem esgotá-lo ao longo do tempo, desde que os investimentos continuem rendendo. A partir disso, o cálculo fica simples: patrimônio necessário = gastos mensais × 12 × 25. Se você quer viver com R$ 5.000 por mês, precisa de R$ 1.500.000 investidos.

Para referência, o gasto mensal médio de uma família brasileira em 2026 é de R$ 3.520, o que representaria um patrimônio-alvo de cerca de R$ 1.056.000. Esse número, porém, varia bastante de acordo com o perfil de quem está planejando:

  • Perfil conservador (taxa de retirada de 3%): R$ 5.000/mês exige R$ 2.000.000
  • Perfil moderado (taxa de retirada de 4%): R$ 5.000/mês exige R$ 1.500.000
  • Perfil arrojado (taxa de retirada de 5%): R$ 5.000/mês exige R$ 1.200.000

Um detalhe importante para o contexto brasileiro: a regra dos 4% foi desenvolvida com base no histórico de inflação dos Estados Unidos. No Brasil, o IPCA é mais volátil e, historicamente, mais alto. Isso significa que a margem de segurança da regra é menor por aqui, e muitos especialistas sugerem usar uma taxa de retirada abaixo de 4% para quem planeja viver de renda por muitas décadas. O número certo depende do seu estilo de vida e do seu horizonte de tempo, não de uma fórmula genérica.

A reserva de emergência vem antes do investimento para renda

Antes de pensar em investimento para renda, o planejamento financeiro pessoal exige um passo anterior: a reserva de emergência. Ela é o colchão financeiro que evita que você precise resgatar investimentos de longo prazo diante de um imprevisto, como demissão, despesa médica ou conserto urgente. A recomendação padrão é manter entre três e seis meses de gastos em um produto de alta liquidez, como o Tesouro Selic ou um CDB com liquidez diária. Só depois desse alicerce construído é que faz sentido direcionar recursos para ativos de renda passiva.

De onde vem a renda passiva: opções reais no Brasil

Para quem está começando a construir renda passiva, as opções mais acessíveis e previsíveis são os títulos de renda fixa e os fundos imobiliários. O Tesouro IPCA+ oferece proteção contra a inflação com rendimentos na faixa de IPCA + 5,5% a 6,5% ao ano. CDBs, LCIs e LCAs geralmente rendem entre 90% e 110% do CDI, com LCI e LCA tendo a vantagem da isenção de Imposto de Renda para pessoa física.

Fundos imobiliários como fonte de renda mensal

Os fundos imobiliários, conhecidos como FIIs, estão entre as formas mais populares de geração de renda mensal no Brasil. Um dos motivos é o tratamento tributário favorável: segundo a legislação vigente (Lei nº 11.033/2004), os rendimentos distribuídos mensalmente por FIIs são isentos de Imposto de Renda para pessoas físicas, desde que o fundo atenda a requisitos específicos, como ter ao menos 50 cotistas e suas cotas serem negociadas exclusivamente em bolsa ou mercado de balcão organizado. O retorno típico fica entre 0,7% e 1,2% ao mês, dependendo do fundo e do momento de mercado. Vale saber que, embora os rendimentos mensais sejam isentos, o ganho de capital na venda de cotas é tributado em 20%.

Ações e diversificação da carteira

As ações pagadoras de dividendos entram como uma camada complementar, com retorno típico de 4% a 9% ao ano e maior volatilidade. Combinar renda fixa, FIIs e ações em uma carteira já reduz consideravelmente o risco total, porque cada classe reage de forma diferente aos ciclos econômicos. O melhor investimento para renda não é o que rende mais no papel; é o que você consegue manter por anos sem abandonar na primeira oscilação do mercado.

Os hábitos que afastam e os que constroem esse caminho

Alguns comportamentos aparecem repetidamente entre pessoas que atrasam a liberdade financeira, especialmente entre os 30 e os 45 anos. O padrão mais comum é gastar antes de poupar: o salário entra, as contas são pagas, as compras por impulso acontecem, e o que sobra, se sobrar, vai para a poupança. Junto a isso, vêm o parcelamento sem controle e a ausência de registro dos gastos, que juntos tornam invisível o custo real das decisões do dia a dia. São hábitos comuns, não falhas de caráter. O problema é que têm um custo silencioso que se acumula por anos.

O ponto mais crítico costuma ser o emocional. Muitas compras não atendem a uma necessidade real: atendem a ansiedade, tédio ou comparação social. Reconhecer esse padrão é o primeiro passo para mudá-lo. Um exemplo direto: pagar apenas o mínimo da fatura do cartão de crédito todos os meses pode elevar muito a dívida em pouco tempo, dado que as taxas do rotativo no Brasil figuram entre as mais altas do mundo e seguem crescendo em juros compostos.

A substituição mais eficaz não exige força de vontade infinita. Exige um sistema simples. Pague-se primeiro: automatize a reserva antes dos gastos discricionários, em vez de esperar sobrar dinheiro no final do mês. Use a regra das 24 horas para compras não planejadas e faça uma pergunta antes de qualquer compra em promoção: “Eu compraria isso pelo preço cheio?” Se a resposta for não, o desconto não justifica a compra. Não se trata de privação; é alinhamento: gastar menos no que não importa para ter mais no que realmente importa.

Liberdade financeira é o meio, não o destino

Muita gente trabalha décadas para conquistar liberdade financeira e, quando chega lá, não sabe o que fazer com o tempo livre. A meta que deveria abrir portas vira um vazio. Liberdade financeira sem propósito pode ser tão vazia quanto uma rotina sem sentido. O dinheiro dá opções, mas não dá significado.

Não existe atalho, mas existe clareza. Quem sabe o que quer da vida define um número mais preciso, investe com mais consistência e desiste menos no caminho. A jornada fica mais sustentável quando há um porquê concreto por trás de cada decisão financeira. Se o primeiro passo é entender o que você quer da vida, faz sentido começar pela reflexão antes da planilha. A Klye é um bom lugar para isso. Talvez a pergunta não seja quanto você precisa juntar, mas para quê.

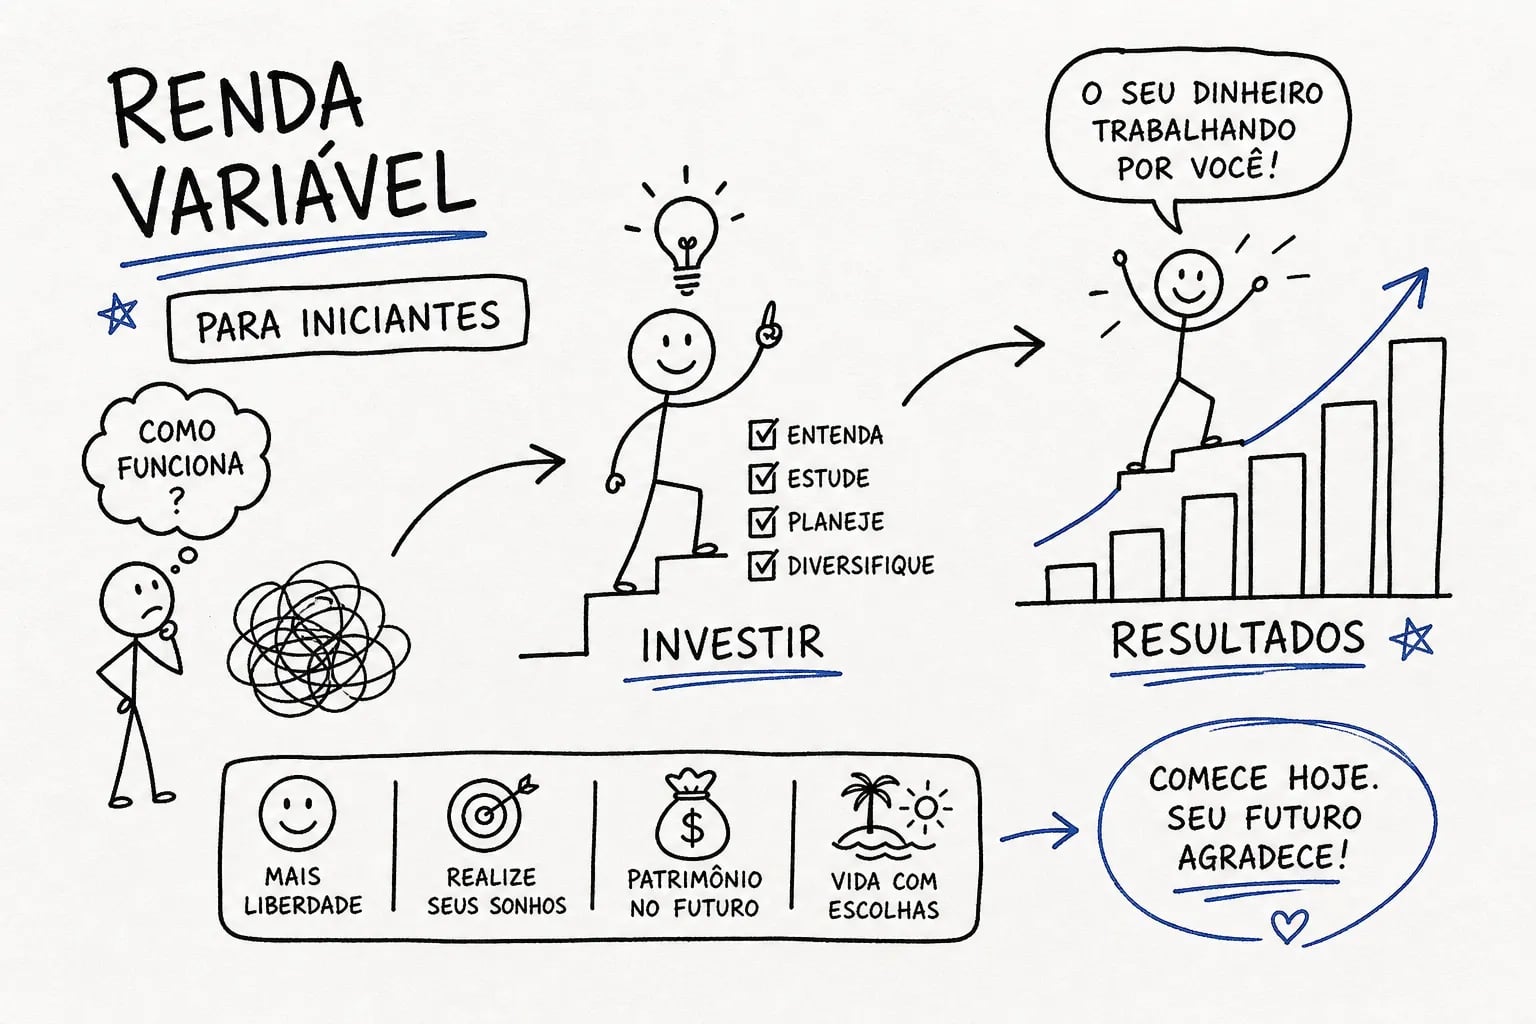
Renda Variável para Iniciantes: O Que Você Precisa Saber

O que de fato impede a maioria das pessoas de investir em renda variável? Não é falta de dinheiro. Não é falta de inteligência. É a sensação persistente de que esse mundo foi construído para outra pessoa: alguém com mais experiência, mais tempo, mais certeza do que está fazendo. Essa sensação é compreensível. Mas ela não é verdade.

Na Klye, conversamos com frequência sobre escolhas conscientes e autonomia, não apenas sobre alimentação e movimento, mas sobre como as decisões financeiras também fazem parte de um estilo de vida com propósito. Investir em ativos de renda variável não é especulação desenfreada: é uma forma de participar da economia real com seus próprios objetivos em mente. Este guia existe para que você entenda esse universo do começo, sem jargão e sem pressa.

O que é renda variável e como ela difere da renda fixa

Por que o retorno não vem garantido

Na renda variável, o rendimento não é definido antes da aplicação. O valor do ativo sobe e cai conforme o mercado, a economia, os juros e o desempenho das empresas envolvidas. Na renda fixa, a regra de remuneração é mais previsível: você sabe, ao aplicar, qual será a base do seu ganho. A diferença central é direta, quanto mais previsível o retorno, menor o potencial de valorização; quanto mais incerto, maior a oportunidade e também o risco.

Essa troca existe porque, ao comprar um ativo de renda variável, você assume parte da incerteza do negócio. Se a empresa vai bem, você ganha. Se o mercado passa por um ciclo ruim, o valor do ativo cai. Isso não é um defeito do sistema: é exatamente como ele funciona.

Volatilidade não é sinônimo de perigo

A oscilação de preços é uma característica natural do mercado de renda variável, não um sinal de que algo deu errado. O Ibovespa, principal índice da bolsa brasileira, acumulou retornos entre 130% e 196% em janelas de dez anos, dependendo do período analisado, com volatilidade histórica em torno de 31% ao ano. Isso significa anos muito diferentes entre si: alguns com ganhos expressivos, outros com quedas relevantes. No longo prazo, porém, o comportamento tende a refletir o crescimento da economia e das empresas listadas.

Entender isso muda a perspectiva. Quem vê uma queda como “perda definitiva” tende a vender no momento errado. Quem entende que oscilação faz parte do processo consegue manter a cabeça fria e a estratégia intacta.

Os principais ativos que você vai encontrar na bolsa

Ações e fundos imobiliários: participar da economia real

Comprar ações é se tornar sócio de uma empresa. Você passa a ter direito a uma fração dos lucros distribuídos como dividendos e também à valorização dos papéis no mercado. Não é necessário comprar lotes grandes: várias ações são negociadas por valores acessíveis, e o investimento pode começar com pouco.

Os fundos de investimento imobiliário, conhecidos como FIIs, funcionam de forma parecida, mas com foco no setor imobiliário. Ao comprar cotas de um FII, que são frações do fundo, distintas das ações de uma empresa, você investe em empreendimentos como lajes corporativas, galpões logísticos ou centros comerciais, e recebe rendimentos mensais chamados de proventos. Para pessoas físicas que seguem os critérios da legislação vigente, esses rendimentos costumam ser isentos de imposto de renda, o que os torna atrativos para quem quer fluxo de caixa regular.

ETFs e BDRs: simplicidade e acesso global

Os ETFs, ou fundos negociados em bolsa, replicam o desempenho de um índice de referência. As cotas do BOVA11, por exemplo, acompanham o Ibovespa; as do IVVB11 seguem o S&P 500 americano. Com uma única compra, você obtém exposição a dezenas ou centenas de ativos ao mesmo tempo, sem precisar analisar empresa por empresa. Para quem está começando a investir em renda variável, essa simplicidade é uma vantagem real.

Já os BDRs, ou certificados de depósito de valores mobiliários, permitem que investidores brasileiros comprem, diretamente na B3, certificados que representam ações de empresas estrangeiras como Apple, Google ou Amazon. Não é necessário abrir conta fora do Brasil nem lidar com câmbio diretamente. O acesso ao mercado global fica disponível dentro da mesma plataforma que você já usa.

Como dar os primeiros passos na renda variável

Escolher a corretora certa para o seu perfil

A corretora é a intermediária entre você e a bolsa. Na hora de escolher, os critérios mais relevantes são: segurança e reputação no mercado, facilidade do aplicativo, custos de operação e variedade de ativos disponíveis. Em 2026, várias corretoras digitais operam com corretagem zero para ações e ETFs, entre elas Toro, Clear, Rico, Banco Inter, NuInvest e Íon Itaú. Comparar ao menos duas ou três antes de decidir é um bom ponto de partida.

Evite escolher corretora apenas pelo nome mais conhecido. O que importa é a experiência de uso no dia a dia e a clareza sobre os custos reais envolvidos.

Abrir conta e executar a primeira ordem

O processo de abertura é totalmente digital. Você acessa o site ou aplicativo oficial da corretora escolhida, preenche seus dados pessoais, envia documentos como CPF, RG ou CNH e comprovante de residência, e responde ao questionário de perfil de investidor. A aprovação costuma ser rápida. Após transferir o valor desejado via PIX ou TED, você busca o ativo pelo código de negociação, o chamado ticker, escolhe a ordem a mercado (que é executada pelo preço disponível no momento da compra) e confirma a operação.

Uma dica prática: faça a primeira compra com um valor pequeno. Não para economizar, mas para entender o funcionamento da plataforma antes de aportar valores maiores. O erro de iniciante é quase sempre de familiaridade, não de intenção.

Custos, taxas e imposto de renda que você precisa entender

O que as corretoras cobram hoje

Mesmo nas corretoras com corretagem zero, existem custos em toda operação. As taxas da B3, que incluem emolumentos e taxa de liquidação, somam cerca de 0,065% sobre o valor negociado. Esse percentual é padronizado e não depende da corretora escolhida. A taxa de custódia, que antes era comum em plataformas tradicionais, hoje é zerada na maioria das corretoras digitais.

Entender esses números antes de operar evita surpresas. Em operações pequenas, o impacto das taxas da B3 é mínimo, mas ignorá-las por completo cria distorções na percepção de resultado.

Como funciona o imposto de renda sobre ganhos

A alíquota padrão para operações comuns em bolsa é de 15% sobre o lucro. Para operações de compra e venda no mesmo dia, o chamado day trade, a alíquota sobe para 20%. Existe, porém, uma isenção importante: se você vender ações no mercado à vista em valor total de até R$ 20 mil em um único mês, o lucro obtido nessas vendas fica isento de IR. Essa isenção não se aplica ao day trade.

O imposto é apurado mensalmente e pago por meio do DARF até o último dia útil do mês seguinte à operação. Além disso, posições e ganhos precisam ser informados na Declaração Anual do IRPF. Muitos iniciantes ignoram essa etapa e se complicam depois com a Receita Federal. Organize isso desde o início, ainda que as operações sejam pequenas.

Renda variável e diversificação: investir com intenção

O que seus investimentos dizem sobre suas prioridades

As decisões financeiras revelam valores. Onde você coloca seu dinheiro diz algo sobre o que você prioriza: se é segurança no curto prazo, crescimento ao longo do tempo ou liberdade para fazer escolhas no futuro. A forma como você investe não está separada das outras decisões que compõem o seu estilo de vida. Não existe uma carteira ideal universal, existe a carteira que faz sentido para quem você é e para o que você quer construir.

Diversificação não é apenas uma estratégia técnica. É também uma postura diante da incerteza: reconhecer que você não controla o futuro e, por isso, distribui o risco de forma intencional. Isso vale tanto para os ativos de renda variável quanto para as escolhas do dia a dia.

Autonomia financeira como forma de cuidar de si

Investir em bolsa, quando feito com clareza e sem pressa, pode ser um caminho real para construir autonomia ao longo do tempo. Não se trata de enriquecer da noite para o dia. Trata-se de tomar decisões intencionais com o que você tem agora, sem esperar pelo momento perfeito ou pelo valor ideal. Na prática, o hábito de investir regularmente, mesmo com pouco, costuma produzir resultados mais consistentes do que grandes aportes esporádicos feitos sob pressão emocional.

Renda variável não é um tema reservado a especialistas ou a quem tem muito dinheiro parado. É uma categoria de investimentos acessível, com regras claras e ativos variados, que qualquer pessoa pode começar a entender e a usar a seu favor. O maior obstáculo não é técnico: é a sensação de que esse mundo pertence a outra pessoa. Não pertence. Ele está disponível para quem decide dar o primeiro passo com clareza e determinação. Que tal começar agora? Abra conta em uma corretora, escolha um ETF de índice amplo como ponto de partida e faça sua primeira aplicação ainda este mês.

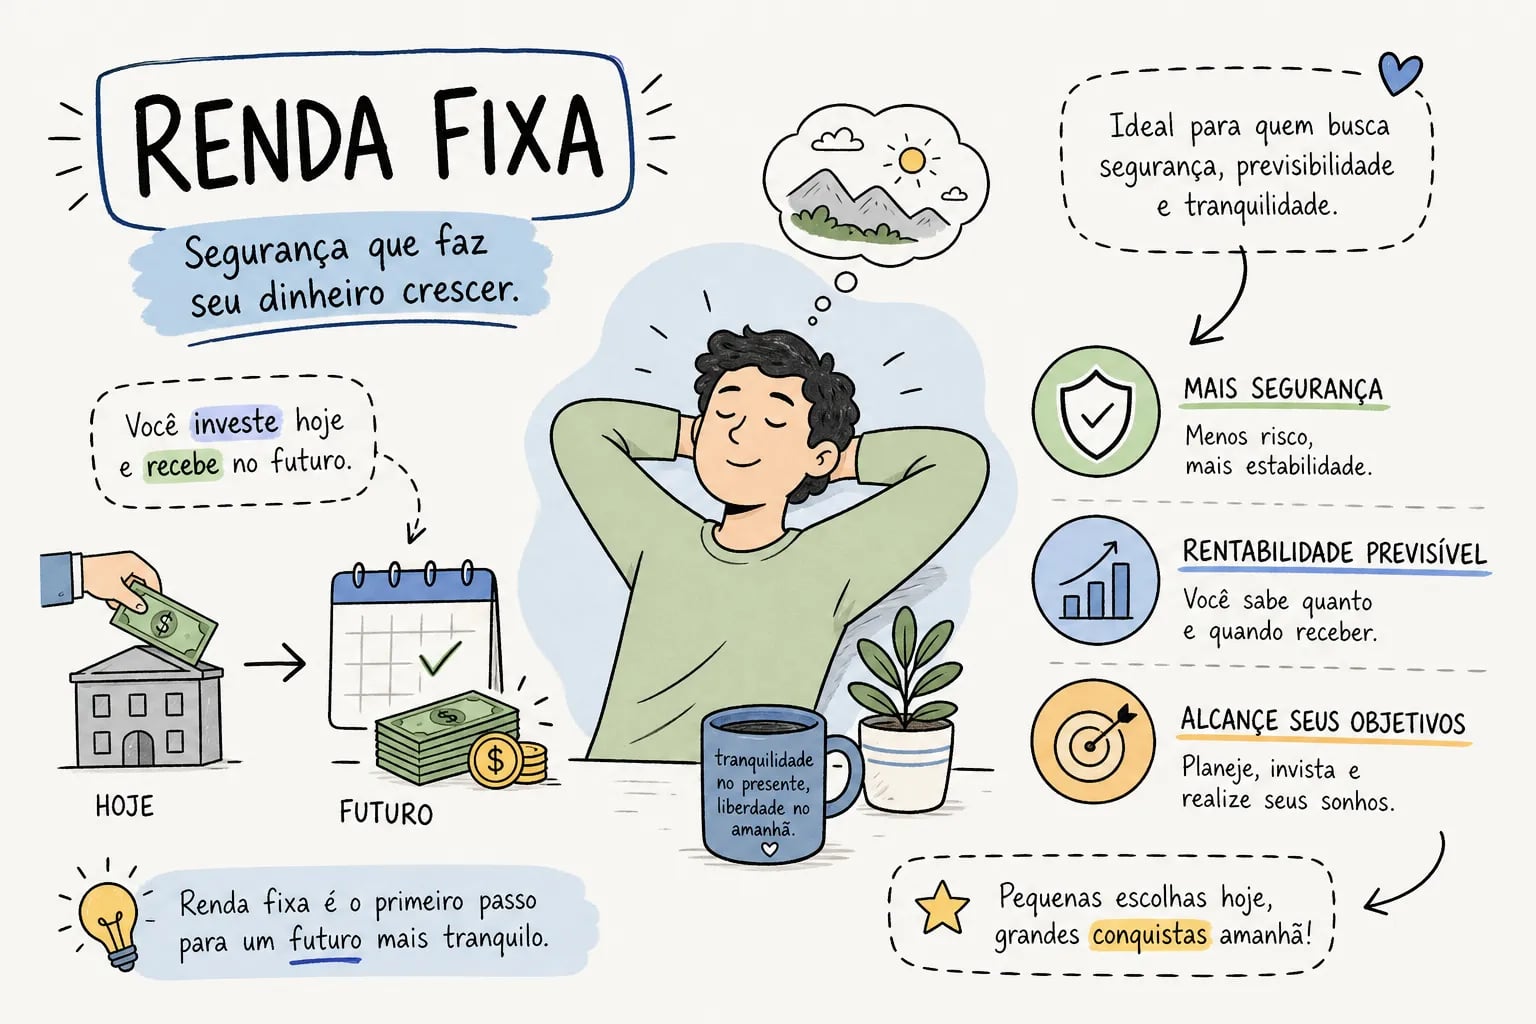
O Que É Renda Fixa e Por Que Você Precisa Conhecer

Muitas pessoas sentem um aperto no estômago quando o assunto é dinheiro. Não é fraqueza: é o peso da incerteza financeira. Segundo levantamento da Onze em parceria com a Icatu (edição mais recente disponível no site de cada instituição), 65% dos trabalhadores brasileiros desenvolveram ansiedade por causa de preocupações financeiras, e mais da metade não tinha nenhuma reserva de emergência. Esses dois números não são coincidência. A renda fixa é, para muitas pessoas, o primeiro passo concreto para mudar esse quadro, porque transforma a incerteza em algo previsível e administrável.

A segurança financeira não é luxo. Ela faz parte do mesmo pacote que uma boa noite de sono, uma alimentação equilibrada e relações que fazem bem. Aqui na Klye, partimos desse princípio: cuidar do dinheiro é cuidar de si mesmo. Este artigo explica como a renda fixa funciona, quais produtos existem e como escolher o mais adequado para o seu momento.

O que é renda fixa e como ela funciona na prática

A lógica é simples: quando você investe em renda fixa, está emprestando dinheiro a uma instituição, o governo, um banco ou uma empresa, e recebendo juros em troca. As regras de devolução são definidas antes da aplicação. É exatamente isso que torna esse tipo de investimento previsível: você sabe, desde o início, como o dinheiro vai crescer.

Essa previsibilidade se apresenta em três formatos. No prefixado, a taxa é travada na compra e você sabe o valor exato que vai receber no vencimento. No pós-fixado, o rendimento acompanha um indexador como a Selic ou o CDI, de modo que o valor final depende do comportamento da economia. No híbrido, o modelo mais comum combina uma taxa fixa com a variação do IPCA, protegendo o poder de compra ao longo do tempo. Cada formato serve a um momento diferente da vida financeira.

Os principais produtos de renda fixa no Brasil

Tesouro Direto

O Tesouro Direto reúne títulos emitidos pelo governo federal, o emissor com menor risco de crédito disponível no país. Existem três versões principais: o Tesouro Selic, pós-fixado e indicado para reserva de emergência pela alta liquidez; o Tesouro Prefixado, com taxa travada desde a compra; e o Tesouro IPCA+, que garante ganho real acima da inflação. Em agosto de 2026, títulos prefixados do Tesouro pagavam em torno de 13% a 14% ao ano, e os atrelados ao IPCA ofereciam algo próximo de IPCA mais 7% a 8%, conforme dados divulgados pelo próprio Tesouro Direto (tesouro.fazenda.gov.br). As taxas variam conforme o prazo e a data de consulta.

CDB, LCI e LCA

O CDB (Certificado de Depósito Bancário) funciona como um empréstimo direto ao banco, com cobertura do Fundo Garantidor de Créditos (FGC) de até R$ 250 mil por instituição e por CPF. Vale lembrar que o FGC também aplica um teto global de R$ 1 milhão por CPF a cada quatro anos, detalhe importante para quem distribui valores entre diferentes bancos. Mais informações estão disponíveis em fgc.org.br. A LCI e a LCA têm estrutura parecida com a do CDB, mas são isentas de Imposto de Renda para pessoa física, o que altera o cálculo do retorno final. Em agosto de 2026, CDBs pós-fixados pagavam entre 99% e 101% do CDI, enquanto LCIs giravam em torno de 94% a 95% do CDI, médias observadas em levantamentos de corretoras naquele período, sem IR.

Debêntures e fundos de renda fixa

As debêntures são títulos emitidos por empresas. Têm maior risco de crédito, mas potencial de retorno mais alto. As chamadas debêntures incentivadas, previstas na Lei nº 12.431/2011, são isentas de IR para pessoa física e costumam financiar projetos de infraestrutura. Fundos de renda fixa, por sua vez, reúnem vários títulos em uma carteira gerida por especialistas. Para iniciantes, fundos referenciados ao CDI com taxa de administração abaixo de 0,5% ao ano costumam ser os mais indicados, mas o Tesouro Selic tende a ser ainda mais simples e barato como ponto de partida.

Prefixado, pós-fixado e IPCA+: qual faz sentido para você

O prefixado é vantajoso quando você acredita que os juros vão cair: você garante hoje uma taxa que amanhã pode não existir. Com a Selic em torno de 14% a 14,5% em 2026 e um ciclo de cortes em andamento, travar uma taxa prefixada pode fazer sentido para quem não precisa do dinheiro no curto prazo.

O pós-fixado é mais confortável para quem precisa de flexibilidade. Ele acompanha a taxa básica da economia, oscila pouco e é o mais indicado para a reserva de emergência. Já os títulos atrelados ao IPCA são a preferência de quem pensa em objetivos de longo prazo, como aposentadoria ou compra de imóvel. Eles garantem ganho real acima da inflação, mas têm um detalhe importante: se você resgatar antes do vencimento, o preço de mercado pode variar e gerar perdas.

Como calcular o rendimento líquido sem se perder no Imposto de Renda

A tributação na renda fixa é regressiva: quanto mais tempo o dinheiro fica aplicado, menor a alíquota de IR. As faixas são as seguintes:

  • Até 180 dias: 22,5%
  • De 181 a 360 dias: 20%
  • De 361 a 720 dias: 17,5%
  • Acima de 720 dias: 15%

Cada faixa representa uma economia real. Passar de 22,5% para 20%, por exemplo, exige apenas mais seis meses de aplicação, uma diferença que, em volumes maiores, representa centenas de reais a mais no bolso. Quem resgata antes de 181 dias paga o maior pedaço ao fisco; quem tem paciência para ultrapassar dois anos chega à alíquota mínima.

A fórmula prática é: rendimento líquido = (rendimento bruto menos custos) multiplicado por (1 menos a alíquota de IR). Veja o passo a passo com um exemplo concreto, R$ 10.000 investidos por 400 dias, com rendimento bruto de R$ 800 e taxa de custódia de R$ 20:

  1. Rendimento bruto: R$ 800
  2. Após descontar custos: R$ 800 − R$ 20 = R$ 780
  3. Alíquota de IR (361 a 720 dias): 17,5% → R$ 780 × 0,175 = R$ 136,50
  4. Rendimento líquido final: R$ 780 − R$ 136,50 = R$ 643,50

Esse cálculo também esclarece quando a isenção de LCI e LCA realmente compensa. A isenção não significa retorno automaticamente maior. Um CDB que paga 13% ao ano pode superar uma LCI que paga 11%, dependendo do prazo. Fazer a conta antes de decidir é o que separa uma escolha bem-feita de uma mal comparada.

Risco e liquidez: o que avaliar antes de escolher um produto

Todo investimento em renda fixa carrega três tipos de risco. O risco de crédito é a possibilidade de o emissor não pagar: o governo federal tem risco baixo, bancos contam com a proteção do FGC até R$ 250 mil por CPF por instituição, e empresas emissoras de debêntures apresentam risco consideravelmente maior. O risco de mercado aparece quando o preço do título oscila antes do vencimento, algo que afeta mais os prefixados e os títulos IPCA+ resgatados antes da data combinada. Já o risco de liquidez é a dificuldade de sair do investimento sem perda, LCIs e LCAs com período de carência são um exemplo típico.

Na prática, o Tesouro Selic combina menor risco geral com alta liquidez, sendo o ponto de partida mais indicado para a reserva de emergência. CDBs de bancos grandes têm cobertura do FGC, mas exigem atenção ao prazo de carência antes de qualquer comprometimento do valor. As debêntures abrem espaço para retornos maiores, porém sem proteção do FGC e com mercado secundário limitado. Essa hierarquia de risco orienta a escolha conforme o objetivo: quanto mais previsível o prazo e menor a necessidade de resgate antecipado, mais você pode avançar para produtos com retorno maior.

Renda fixa e paz mental: a dimensão que os artigos financeiros ignoram

A ansiedade financeira não nasce só da falta de dinheiro. Ela nasce da incerteza. Quando você tem uma reserva em renda fixa com liquidez e previsibilidade, a mente opera em outro estado. Saber que o dinheiro está protegido muda o jeito que você dorme, toma decisões e enfrenta imprevistos.

Um estudo publicado na Revista Brasileira de Finanças identificou que pessoas com reserva financeira apresentam maior bem-estar subjetivo e menor nível de ansiedade do que aquelas sem reserva. A explicação vai além do saldo no extrato: ter um colchão de segurança reduz a vulnerabilidade a imprevistos, aumenta a sensação de controle e interrompe o ciclo de estresse que compromete a tomada de decisão. Se não for possível verificar a edição exata, o argumento central se sustenta: a relação entre estabilidade financeira e saúde mental é amplamente documentada em pesquisas de bem-estar.

Na Klye, a saúde financeira ocupa o mesmo espaço que a saúde mental, a alimentação equilibrada e o movimento físico, porque bem-estar de verdade não ignora o dinheiro. Ele é parte do ambiente em que a vida acontece. Entender renda fixa não é sobre se tornar especialista em finanças. É sobre reduzir uma fonte silenciosa de estresse e criar mais espaço para o que realmente importa.

Conclusão: o próximo passo não precisa ser grande

Renda fixa não é um produto chato reservado a perfis conservadores. É uma ferramenta de clareza. Quando você entende como os produtos funcionam, do Tesouro Selic ao IPCA+, passando pelo CDB e pela LCI, consegue calcular o retorno real, avaliar o risco com mais calma e tomar decisões alinhadas com o seu momento de vida.

O próximo passo não precisa ser grande. Identificar qual produto se encaixa na sua realidade agora, seja o Tesouro Selic para começar a reserva, um CDB com liquidez ou uma LCI de prazo definido, e dar o primeiro movimento já é um ato de cuidado com você mesmo. E cuidar de você mesmo é exatamente o que a Klye existe para apoiar.

O Que São FIIs e Como Eles Mudam Sua Vida

Muitas pessoas desconhecem os FIIs como alternativa para receber renda de imóveis sem precisar comprar um sequer. Há quem passe décadas trabalhando para quitar uma propriedade, algumas chegam lá, outras chegam à aposentadoria ainda no vermelho. A lógica de acesso ao mercado imobiliário, porém, mudou.

Os fundos imobiliários existem no Brasil desde 1993 e ainda figuram entre os ativos menos explorados por quem busca independência financeira. Não por falta de qualidade, mas por falta de clareza. Na filosofia da Klye, equilíbrio financeiro é parte do bem-estar, e esses fundos entram exatamente nesse pilar.

Este artigo explica o que são FIIs, como avaliá-los com os indicadores certos e como dar o primeiro passo para montar uma carteira inicial na B3.

O que são FIIs e como eles funcionam na prática

A lógica por trás do investimento coletivo

Um fundo imobiliário reúne recursos de vários investidores para aplicar em empreendimentos do setor imobiliário. Cada investidor compra cotas que representam uma fração desse patrimônio. A analogia mais direta: você se torna sócio de um shopping center ou de um galpão logístico sem precisar comprar o prédio inteiro.

Essas cotas são negociadas diariamente na B3, embora a liquidez varie bastante de fundo para fundo, vale observar o volume médio diário de negócios antes de investir. O gestor toma as decisões de investimento; você recebe os rendimentos proporcionais à sua participação, em geral mensalmente. É uma estrutura regulamentada pela CVM e acessível a qualquer pessoa com conta em corretora.

As principais categorias: tijolo, papel e fundos de fundos

Existem quatro tipos de FIIs. Os FIIs de tijolo investem em imóveis físicos, como galpões logísticos, e geram renda de aluguéis, o HGLG11 é um exemplo representativo desse segmento. Os FIIs de papel investem em títulos como Certificados de Recebíveis Imobiliários (CRIs) e entregam renda atrelada a índices como CDI ou IPCA; o MXRF11 é um nome conhecido nessa categoria.

Os fundos híbridos combinam imóveis físicos e recebíveis na mesma carteira, como o KNRI11. Já os fundos de fundos, chamados de FOFs, compram cotas de outros FIIs em vez de ativos diretamente; o BCFF11 é um exemplo desse modelo. O tipo escolhido muda o perfil de risco e a fonte da renda, e essa escolha deve refletir o seu momento de vida.

Investir em FIIs como um ato de autocuidado financeiro

O que renda passiva tem a ver com qualidade de vida

O estresse financeiro é um dos maiores sabotadores do bem-estar. Estudos no campo da psicologia econômica indicam que a preocupação persistente com dinheiro prejudica a qualidade do sono, o equilíbrio emocional e a capacidade de tomar decisões acertadas. Renda passiva, mesmo que pequena no início, reduz essa pressão e abre espaço para escolhas mais conscientes sobre tempo e energia.

Na Klye, saúde é tratada de forma holística, abrange mente, corpo, relações e finanças. Os fundos imobiliários se encaixam como uma prática de autocuidado de longo prazo, não como atalho para enriquecer rapidamente. A ideia é construir uma base que, com o tempo, trabalha por você enquanto você cuida de outras áreas da vida.

A diferença entre comprar um imóvel e investir em FIIs

O contraste é direto. Comprar um imóvel exige escritura, capital de centenas de milhares de reais, gestão de inquilinos e manutenção constante. Investir em um fundo imobiliário exige uma conta em corretora e saldo suficiente para comprar uma cota, nada mais. Muitos fundos negociam cotas abaixo de R$ 100,00, o que torna o acesso concreto para quem está começando.

A liberdade financeira não precisa começar grande. Ela começa quando você decide parar de adiar.

Os indicadores que separam um bom FII de um mau negócio

Dividend yield e P/VP: o que esses números revelam

O dividend yield (DY) mede a relação entre os rendimentos pagos e o preço da cota. Se um fundo pagou R$ 8,00 por cota nos últimos 12 meses e a cota vale R$ 100,00, o DY é de 8%. Em 2026, a faixa considerada saudável para fundos imobiliários brasileiros fica entre 8% e 12% ao ano. Acima de 12%, o ativo pode ser atrativo, mas exige análise mais cuidadosa sobre a sustentabilidade desses rendimentos.

Um DY elevado analisado isoladamente pode ser sinal de queda de cota, não de saúde do fundo. Por isso, ele sempre precisa ser lido junto com o P/VP, que compara o preço de mercado da cota com seu valor patrimonial. P/VP abaixo de 1 indica desconto sobre o patrimônio; acima de 1, ágio. Se a cota vale R$ 100,00 no mercado e o valor patrimonial é R$ 95,00, o P/VP resulta em 1,05.

Vacância e cap rate: o que os gestores analisam antes de você

Para fundos de tijolo, a vacância física mostra a proporção de área desocupada em relação à área total. Se um imóvel tem 1.000 m² e 80 m² estão vagos, a vacância é de 8%. Analistas de mercado costumam considerar vacância abaixo de 5% como excelente e acima de 10% como sinal de alerta, embora o parâmetro varie por segmento: shoppings pedem menos de 5%; lajes corporativas toleram até 12% antes de preocupar.

O cap rate mede o retorno anual do imóvel em relação ao seu valor. Se um ativo gera R$ 900 mil de renda operacional líquida ao ano e vale R$ 15 milhões, o cap rate é de 6%. Esses quatro indicadores, juntos, formam um raio-x do fundo. Nenhum deles, por si só, conta a história completa.

Como comparar FIIs e escolher os que fazem sentido para você

O que os rankings de desempenho mostram e o que eles escondem

Os dados de desempenho ajudam a calibrar expectativas. O HTMX11 acumulou 181% em 36 meses; o KNCR11 entregou 17,4% ao ano em três anos e 16,9% ao ano em cinco anos. São números expressivos. Mas desempenho passado não garante resultado futuro, e essa frase não é um aviso burocrático: ela descreve uma realidade concreta do mercado.

Há uma diferença importante entre retorno total acumulado e retorno médio anualizado. O primeiro mede o ganho bruto no período; o segundo permite comparar fundos em janelas temporais diferentes. Use os rankings como ponto de partida para entender quais segmentos e estratégias funcionaram bem, não como uma lista de compras.

Alinhando o fundo ao seu perfil e ao seu momento de vida

Quem quer renda mensal previsível pode priorizar FIIs de papel com CRIs indexados ao CDI, que tendem a ser mais estáveis em cenários de juros elevados. Quem busca valorização de longo prazo pode olhar para fundos de tijolo em setores em expansão, como o de logística. Quem está começando e quer diversificação imediata com pouco capital pode considerar um FOF, que já oferece exposição a vários fundos em uma única cota.

Não existe um fundo melhor em termos absolutos. Existe o mais adequado para cada fase. Essa distinção parece simples, mas muda completamente a forma como você avalia e seleciona ativos.

Como comprar seu primeiro FII na B3: passo a passo

Abrindo conta e entendendo os custos reais

O processo começa com a abertura de conta em uma corretora habilitada para operar na B3. As opções mais conhecidas incluem XP, Rico, Clear, NuInvest, Inter e BTG Pactual Digital. Com o cadastro aprovado, você transfere recursos via Pix ou TED e acessa a plataforma de negociação, o chamado home broker, da corretora escolhida.

Muitas corretoras cobram taxa zero de corretagem para FIIs, mas incidem emolumentos da B3 sobre as operações no mercado secundário, consulte a tabela vigente no site da B3 para valores atualizados, pois a política de cada instituição pode variar. Não existe valor mínimo legal para investir: o mínimo é o preço de uma cota. Como vários fundos negociam cotas abaixo de R$ 100,00, o acesso é real para quem está começando com pouco capital.

Enviando a ordem e montando sua carteira inicial

Ao localizar o código de negociação do fundo desejado no home broker, basta definir o tipo de ordem. A ordem a mercado executa no melhor preço disponível no momento; a ordem limitada só é executada se o preço atingir o valor que você definiu. Para quem está começando, a primeira modalidade costuma ser mais prática em fundos com boa liquidez.

Como orientação inicial, considere distribuir seus recursos entre dois ou três fundos de segmentos distintos, por exemplo, um de logística, um de papel e um FOF. Isso cria diversificação básica sem exigir capital elevado. Monitore os indicadores apresentados neste artigo a cada trimestre: DY, P/VP, vacância e cap rate. Ajuste a carteira conforme seu objetivo evolui.

  • Abra conta em corretora habilitada na B3
  • Transfira recursos e pesquise o código de negociação do fundo desejado
  • Escolha entre ordem a mercado ou limitada
  • Comece com dois ou três FIIs de segmentos distintos
  • Revise os indicadores trimestralmente

A carteira ideal não existe no primeiro dia. Ela se constrói com disciplina, paciência e atenção às métricas certas.

O ponto de chegada começa agora

Fundos imobiliários não são apenas um produto financeiro. São uma forma de reconectar dinheiro a propósito. Cada cota comprada é um passo em direção a mais autonomia sobre o próprio tempo, o mesmo princípio que orienta qualquer hábito de saúde sustentável. Assim como mudanças no estilo de vida se constroem aos poucos, uma carteira de FIIs também. O que importa é dar o primeiro passo.

Se você chegou até aqui, já tem mais clareza do que a maioria de quem busca independência financeira. Conhece os quatro tipos de fundos, sabe como calcular e interpretar os principais indicadores e entende como executar a primeira compra na B3. Comece hoje a investir em FIIs, mesmo que seja uma única cota, para construir sua renda passiva de forma gradual e consistente.

Poupança: Como o Hábito de Guardar Dinheiro Muda sua Vida

Guardar dinheiro é, antes de tudo, uma questão de poupança emocional. A maioria das pessoas associa a poupança a enriquecer, mas o objetivo real é algo mais simples e mais profundo: é dormir bem à noite.

A caderneta de poupança carrega dentro de si um paradoxo curioso. Quem a usa dificilmente ficará milionário por causa dela. Mas quem nunca guardou nada sente diariamente o peso de não ter nenhuma margem, nenhuma folga, nenhum amortecedor entre a vida que planeja e os imprevistos que chegam sem avisar.

Este artigo explica o que é a caderneta de poupança, como o rendimento funciona, o que ela entrega de verdade, onde ela falha e por que o simples hábito de guardar dinheiro pode transformar sua relação com a vida inteira, não apenas com o extrato bancário.

O que é a caderneta de poupança e por que ela é tão popular no Brasil

A caderneta de poupança é uma das mais antigas modalidades de aplicação do país, criada para estimular o hábito de poupar em uma população onde o acesso ao sistema bancário sempre foi desigual e a cultura financeira, pouco difundida. Segundo dados do Banco Central, o número de contas abertas é expressivo a ponto de superar, em conjunto, dezenas de milhões de brasileiros que nunca tiveram acesso a outros produtos financeiros.

Em termos práticos, trata-se de uma conta bancária separada, com rendimento automático mensal, garantia do Fundo Garantidor de Créditos (FGC) de até R$ 250.000 por CPF por instituição ou conglomerado financeiro, respeitado o teto global de R$ 1 milhão por CPF a cada quatro anos, e liquidez imediata. Você deposita, o dinheiro rende na data de aniversário do depósito e pode ser resgatado quando precisar.

A popularidade da caderneta não é um acidente financeiro. É uma resposta emocional: quando não se sabe bem o que fazer com dinheiro, o produto com o nome mais familiar vira a resposta mais acessível.

Por que tantos brasileiros ainda escolhem a caderneta

Há razões concretas para essa escolha persistir. A caderneta é isenta de Imposto de Renda e de IOF para pessoas físicas, vale observar que a isenção de IR não se aplica a pessoas jurídicas. Não exige conhecimento financeiro prévio, não tem burocracia para abrir, e o próprio nome carrega culturalmente uma sensação de segurança que nenhum acrônimo do mercado financeiro consegue replicar. Com a chegada dos bancos digitais, a conta poupança integrada ao aplicativo eliminou até a necessidade de ir a uma agência.

O papel do FGC como proteção real

O Fundo Garantidor de Créditos assegura o saldo em caso de falência ou liquidação da instituição financeira, dentro do limite de R$ 250.000 por CPF por conglomerado, incluindo principal e rendimentos acumulados. Para quem está construindo uma reserva de emergência de pequeno ou médio porte, essa garantia é, na prática, tudo o que importa. O risco de perder o dinheiro guardado por colapso da instituição simplesmente não existe dentro desse limite.

Como o rendimento da poupança é calculado hoje

Entender a remuneração da caderneta não exige diploma em economia. Mas exige conhecer uma regra que mudou em 2012 e que ainda confunde muita gente.

A regra de 2012 que dividiu a caderneta em dois mundos

Antes de maio de 2012, a caderneta rendia sempre 0,5% ao mês mais a Taxa Referencial (TR). Esse modelo criava uma distorção: em cenários de juros básicos baixos, a aplicação se tornava mais atrativa do que títulos públicos, o que prejudicava a condução da política monetária do país. A solução foi criar uma regra nova.

Depósitos realizados a partir de 04/05/2012 seguem um modelo diferente, conforme o Banco Central. Se a taxa Selic estiver acima de 8,5% ao ano, a remuneração mantém o padrão de 0,5% ao mês mais TR. Se a Selic cair para 8,5% ao ano ou abaixo, o rendimento passa a ser 70% da Selic mais TR. Quem abriu uma conta hoje está sob essa regra, embora no cenário atual ela opere no teto, com a Selic em 14,00% ao ano em agosto de 2026.

TR, Selic e o que chega na conta todo mês

Com a Selic acima de 8,5%, a caderneta seguiu sua fórmula tradicional ao longo de 2026. De acordo com dados do Banco Central, no período entre julho e agosto deste ano, a TR ficou em 0,1695% e a remuneração total alcançou 0,6703% ao mês, o que representa algo próximo de 8,4% ao ano em termos brutos.

Um detalhe que passa despercebido e pode custar dinheiro: o rendimento não é diário. Ele ocorre na data de aniversário de cada depósito. Quem resgata antes de completar um mês perde os juros daquele período. O principal está sempre disponível, mas a rentabilidade fica para quem esperou.

O que a poupança realmente entrega: vantagens concretas

É raro encontrar outro produto financeiro no Brasil que combine, no mesmo pacote, isenção de IR, isenção de IOF, cobertura do FGC e liquidez imediata. Para perfis conservadores e para quem está construindo uma reserva de curto prazo, isso tem valor real, não apenas simbólico.

Isenção de IR e IOF: o que muda no seu bolso

Em produtos como CDB ou Tesouro Direto, incide a tabela regressiva de Imposto de Renda, que vai de 22,5% sobre rendimentos de aplicações de até 180 dias até 15% para prazos acima de 720 dias. Na caderneta, o rendimento vai inteiro para o titular. Em aportes menores, onde a diferença de rentabilidade bruta entre produtos é pequena, a isenção pode equilibrar parte da comparação, embora não compense inteiramente a diferença nas taxas.

Liquidez sem penalidade: por que isso importa para a reserva de emergência

Para quem prioriza disponibilidade imediata, a caderneta é uma opção sólida para guardar a reserva de emergência, não pela rentabilidade, mas pela estrutura. Você resgata quando precisar, sem desconto, sem carência, sem formulário para preencher. O rendimento do mês pode ser perdido se o saque ocorrer antes do aniversário do depósito, mas o valor principal nunca é retido. Para uma reserva que existe justamente para ser usada em momentos de pressão, essa disponibilidade é o que mais importa. Vale comparar essa opção com alternativas como o Tesouro Selic e CDBs com liquidez diária, que também combinam segurança e acesso imediato, frequentemente com rendimento superior.

Quando a poupança não é suficiente

A caderneta tem limites reais, e ignorá-los custa caro no longo prazo. Nos anos em que a inflação supera o rendimento da aplicação, quem guarda dinheiro nela termina o período com mais reais no extrato, mas menos poder de compra do que tinha antes.

Em 2021, por exemplo, a caderneta rendeu 2,94%, enquanto a inflação medida pelo IPCA chegou a 10,06%, segundo o IBGE. Quem tinha R$ 1.000 aplicados terminou o ano com R$ 1.029,40 no extrato, mas precisaria de cerca de R$ 1.100 para comprar o que comprava no início do ano. O saldo cresceu; o poder de compra encolheu. A perda real foi de mais de 6%. Em 2020, o cenário foi semelhante: quem tinha R$ 10.000 terminou com R$ 10.211 nominais, mas precisaria de mais de R$ 10.452 para manter o mesmo poder de compra.

Rentabilidade vs. inflação: o que os números mostram

O cenário não é sempre negativo. Em 2022, 2023, 2024 e 2025, a caderneta entregou ganhos reais positivos. Em 2024, rendeu 7,09% contra uma inflação de 4,83%, resultado real de cerca de 2,2%. Em 2025, o rendimento acumulado ficou em torno de 8,26% enquanto o IPCA fechou em 4,26%, quase 4 pontos percentuais acima da inflação. A lição não é abandonar a caderneta. É entender que ela serve bem para reservas de curto prazo e liquidez imediata, mas não é o veículo ideal para construir patrimônio ao longo de anos.

Alternativas que vale conhecer: CDB e Tesouro Direto

Para objetivos de médio e longo prazo, como uma viagem, a entrada de um imóvel ou a aposentadoria, o CDB com liquidez diária e o Tesouro Selic oferecem rentabilidade superior. Em simulações com dados de 2026, a caderneta fica em torno de 8,4% ao ano. Para comparar:

  • CDB de 100% do CDI: cerca de 11,5% ao ano, já líquido de IR
  • Tesouro Selic: faixa semelhante, entre 11,4% e 11,9% ao ano

Para R$ 10.000 aplicados por 12 meses, a diferença entre a caderneta e essas alternativas representa mais de R$ 300 a R$ 400 em rendimento adicional, já descontado o imposto. A escolha depende do prazo e do objetivo. Para a reserva de emergência, a caderneta cumpre seu papel com folga. Para o restante do patrimônio, vale diversificar.

O lado que ninguém conta: como guardar dinheiro muda sua relação com a vida

Há algo que os números não capturam, e vale parar para entender o que é. A percepção de segurança econômica é um dos fatores mais citados em relatos de redução de ansiedade e estresse, e não é difícil entender por quê. Não é o montante em si que muda o estado emocional de uma pessoa. É a sensação de controle, de que há uma margem, de que um imprevisto não vira automaticamente uma crise existencial.

Pessoas sem reserva financeira vivem em modo de alerta permanente. Cada conta inesperada é uma ameaça. Cada decisão financeira carrega um peso desproporcional. A ausência de uma almofada financeira contamina relacionamentos, concentração e a capacidade de tomar decisões com clareza.

A reserva financeira como âncora emocional

Uma pesquisa publicada na revista Stress and Health encontrou que práticas sistemáticas de poupança e quitação de dívidas estão associadas a melhor qualidade emocional, e que a formação de um fundo de emergência foi uma das medidas mais eficazes entre grupos com menor nível de estresse. O mecanismo é direto: mais organização financeira gera mais sensação de controle, que gera menos ansiedade.

Na Klye, acompanhamos esse padrão ao longo do trabalho com conteúdo de bem-estar e estilo de vida saudável. Assim como hábitos físicos e mentais se constroem com constância e pequenos gestos diários, os hábitos financeiros saudáveis funcionam da mesma forma, e a saúde emocional e os hábitos financeiros se retroalimentam de maneiras que a maioria das pessoas ainda subestima.

Como pequenos aportes mensais constroem algo maior do que dinheiro

Guardar R$ 150 por mês durante um ano cria uma reserva de R$ 1.800 mais rendimentos. Isso é concreto e mensurável. Mas o que não aparece no extrato é mais sutil: a disciplina construída no processo vai gerando autoconfiança, e essa autoconfiança muda a narrativa que a pessoa tem sobre si mesma, a de alguém que cuida do próprio futuro, que não espera o imprevisto chegar para agir.

O valor do hábito está no processo, não no montante inicial. Quem começa com R$ 50 está construindo algo que quem espera ter “um valor certo para começar” nunca começa.

Como abrir uma conta poupança e dar o primeiro passo ainda este mês

Muita gente adia abrir uma conta poupança porque imagina que é burocrático. Na maioria dos bancos digitais, o processo pode ser concluído em poucos minutos diretamente pelo celular, sem filas e sem papelada.

Documentos e onde abrir: do banco tradicional ao aplicativo

Na Caixa Econômica Federal, a abertura ainda exige visita presencial a uma agência, com RG ou CNH, CPF e comprovante de residência. Nos bancos digitais, como Nubank e Inter, o processo é totalmente pelo aplicativo, com envio de foto do documento e uma selfie para validação facial. Para quem está começando do zero e quer remover qualquer barreira de entrada, os bancos digitais são o caminho mais direto.

O primeiro aporte: quanto guardar e o que fazer a seguir

Não existe valor mínimo ideal universal. O primeiro aporte pode ser R$ 50. O que importa não é o tamanho inicial, mas a consistência do hábito. Configure um débito automático mensal para transferir um valor fixo para a conta logo após o recebimento do salário. Isso tira a decisão de guardar dinheiro da força de vontade e a coloca na estrutura da rotina, onde ela pertence e onde, com o tempo, se torna invisível e inevitável.

Conclusão

A caderneta, por si só, não resolve a vida financeira de ninguém. Mas o hábito de guardar dinheiro, de aparecer todo mês com um aporte, por menor que seja, constrói algo que nenhuma planilha consegue capturar: a sensação de que você está no controle. Isso é leveza. E leveza, descobriu-se, é um dos ingredientes mais subestimados do bem-estar.

Não existe saúde emocional verdadeira quando o mês termina antes do salário, quando qualquer imprevisto vira uma crise, quando a pressão financeira contamina relacionamentos e a capacidade de estar presente. A estabilidade que uma reserva cria não é só financeira. É psicológica, relacional e profunda.

Guardar dinheiro é um começo. E começos sustentados com constância reescrevem trajetórias.

Como Lidar com o FOMO nas Criptomoedas

São duas da manhã. Você abre o aplicativo pela décima vez naquele dia para checar criptomoedas, olha para o gráfico do bitcoin e sente aquela pressão no peito. Não é exatamente medo. Não é exatamente ganância. É algo entre os dois: a sensação de que o mundo está se movendo sem você.

Muita gente conhece essa sensação. Ela não é exclusiva do mercado de criptomoedas, mas esse ambiente parece ter sido desenhado para intensificá-la. Na Klye, observamos com frequência relatos de pessoas que começaram a investir em moedas digitais buscando liberdade financeira e terminaram presas a uma vigilância constante que drena energia, sono e equilíbrio. A saúde financeira e a saúde mental estão mais conectadas do que parecem.

Este artigo fala sobre o FOMO, o medo de ficar de fora, e o que ele faz com a mente de quem investe em criptoativos. E, mais importante, como é possível construir uma relação mais equilibrada com esse mercado sem abrir mão de participar dele.

O que o FOMO realmente faz com quem investe em criptoativos

FOMO é uma sigla em inglês para “medo de ficar de fora”, mas o nome técnico importa menos do que o que ele produz: ansiedade, comparação e ação precipitada. No contexto das criptomoedas, esse gatilho não é uma fraqueza de caráter. Pesquisas em psicologia comportamental sugerem que é uma resposta primitiva do cérebro diante de um ambiente que simula escassez real e pressão social constante.

Por que o mercado de criptomoedas é especialmente fértil para o FOMO

Diferente da bolsa de valores, o mercado de moedas digitais não fecha. Ele opera 24 horas por dia, sete dias por semana. O preço do bitcoin pode registrar variações substanciais enquanto você dorme, e essa possibilidade nunca some da cabeça de quem acompanha esse mercado. Some isso às histórias virais de pessoas que compraram altcoins por poucos centavos e se tornaram milionárias, e você tem um ambiente perfeito para alimentar a sensação de que cada alta perdida é uma oportunidade irrecuperável. O sistema nervoso, diante disso, entra em estado de alerta permanente.

O papel das redes sociais na amplificação do medo nas criptomoedas

Os grupos de WhatsApp, o Twitter e o TikTok transformam cada movimento do mercado em um evento coletivo. Quando o bitcoin sobe, todo mundo posta os ganhos. Quando cai, o silêncio domina. Esse recorte seletivo distorce a percepção do investidor, que passa a acreditar que todos ao redor estão lucrando menos ele. Estudos sobre o comportamento de investidores em redes sociais indicam que influenciadores financeiros exercem efeito direto sobre decisões de compra e venda de criptoativos, especialmente as mais impulsivas. O resultado é uma pressão silenciosa para agir rápido, sem análise e sem plano.

O custo psicológico de acompanhar cotações de criptomoedas a todo momento

Checar o preço de criptomoedas dez, vinte vezes por dia parece inofensivo. O que esse comportamento faz com a mente ao longo do tempo, porém, não é pontual: é uma forma de vigilância contínua que gasta energia cognitiva e emocional que você vai precisar em outras áreas da vida.

Ansiedade, sono e foco: o que a volatilidade dos criptoativos cobra

A volatilidade característica das criptomoedas não afeta só a carteira. Ela afeta o sono, a concentração no trabalho e a qualidade das relações pessoais. Muitos investidores relatam irritabilidade, dificuldade para dormir e queda de desempenho profissional sem perceber que a origem está nas oscilações diárias desse mercado. O corpo responde ao estresse financeiro da mesma forma que responde a qualquer outra ameaça percebida. Quando esse estresse é crônico, o preço pago vai muito além do dinheiro.

Quando acompanhar virou obrigação emocional

Existe um ponto em que verificar a plataforma de negociação deixa de ser uma decisão racional e passa a ser um ritual de controle da ansiedade. A pessoa não checa o preço para tomar uma decisão. Ela checa para se sentir no controle de algo que, na prática, não controla. Esse padrão costuma piorar o desempenho financeiro, não melhorá-lo: quanto mais reativo o investidor, mais vulnerável ele fica a decisões que lamentará depois.

Decisões impulsivas nas criptomoedas: quando o FOMO fala mais alto que a razão

O FOMO não produz apenas ansiedade. Ele produz ação. E essa ação costuma seguir um padrão previsível: comprar no pico da euforia, vender no fundo do pânico, entrar em criptoativos desconhecidos porque “todo mundo está falando”. Não se trata de falta de informação. É um estado emocional que sequestra a tomada de decisão antes que a razão chegue.

Comprar na alta por medo de perder o momento

O cenário é clássico: o bitcoin sobe forte em uma semana, as redes sociais explodem com previsões otimistas, e o investidor compra sem análise, movido pela urgência de não ficar de fora. Estudos sobre comportamento de investidores mostram que o FOMO leva pessoas a alocar mais recursos do que podem perder em ativos já muito valorizados, aumentando a exposição a correções bruscas. O que vem depois, quase sempre, é recuo de preço e frustração.

Vender no pânico e o ciclo do arrependimento

O lado oposto é igualmente destrutivo. A queda brusca aciona o medo de perder tudo, o investidor vende, o mercado se recupera, e o arrependimento instala um novo ciclo de impulsividade. Comprar no topo e vender no fundo é o padrão mais comum entre investidores emocionalmente reativos, e ele não é exclusivo de quem tem pouca experiência. Acontece com pessoas inteligentes que simplesmente não criaram espaço entre o estímulo e a resposta.

Sinais de que os criptoativos estão custando mais do que dinheiro

Reconhecer quando se ultrapassou um limite saudável não é julgamento moral. É um ato de autocuidado, e muitas vezes o primeiro passo para recuperar o equilíbrio.

Quando o investimento vira fonte de sofrimento contínuo

Alguns sinais merecem atenção: verificar o preço mais de dez vezes por dia; sentir irritação com pessoas próximas por causa de flutuações de mercado; negligenciar compromissos importantes porque o mercado “está se movendo”; tomar empréstimos para comprar moedas digitais ou deixar de pagar contas para manter posições abertas; ter insônia diretamente ligada às oscilações das criptomoedas. Quando qualquer um desses padrões aparece com regularidade, o investimento saiu do campo financeiro e entrou no campo do sofrimento.

A diferença entre risco calculado e exposição emocional excessiva

Existe uma diferença real entre dois perfis de investidor. De um lado, quem tem uma estratégia, aceita a volatilidade como parte do processo e mantém o equilíbrio emocional independentemente das flutuações. Do outro, quem usa as criptomoedas como termômetro da própria autoestima: quando o portfólio sobe, sente-se capaz; quando cai, sente que falhou. Essa confusão entre identidade e investimento representa um risco psicológico importante, muitas vezes mais grave do que qualquer oscilação de mercado.

Mindfulness como caminho para decisões financeiras mais conscientes

A solução não é abandonar as criptomoedas. É mudar a relação com elas. É aqui que o mindfulness, não como filosofia abstrata, mas como prática concreta, faz diferença real. Na Klye, reunimos guias e práticas voltados exatamente para esse equilíbrio: tomar decisões a partir de um estado mental estável, não reativo. O argumento central é simples: não se trata de eliminar a emoção das decisões financeiras, mas de criar espaço entre o estímulo e a resposta.

Técnicas práticas para reduzir a ansiedade antes de operar

Algumas práticas funcionam e são acessíveis para qualquer pessoa. Antes de qualquer operação, respirações lentas e conscientes ajudam a criar um espaço mínimo entre o impulso e a ação, uma pausa simples, mas eficaz segundo pesquisas sobre atenção plena e impulsividade.

Definir com antecedência regras pessoais de investimento, como horários fixos para checar o mercado, valores máximos por operação e condições claras para entrada e saída, retira a decisão do momento emocional e devolve o controle à estratégia.

Limitar o tempo diário de exposição a cotações e notícias de criptomoedas também reduz o estado de alerta crônico que alimenta o FOMO. Esse ajuste parece pequeno, mas seu efeito acumulado sobre o bem-estar e a qualidade das decisões é considerável.

Criar uma relação intencional com o dinheiro e com o risco

Investir a partir de um estado mental estável não é ingenuidade. É estratégia. Quem define com antecedência o que fará em diferentes cenários de mercado não precisa decidir no momento de pico emocional. Ligar as decisões financeiras a valores e objetivos reais, em vez de reagir ao movimento do mercado, é o que diferencia quem participa do mercado de criptomoedas com clareza de quem é arrastado por ele.

Você pode fechar o aplicativo e ir dormir

São duas da manhã. O aplicativo está aberto. O gráfico oscila. Mas desta vez, você o fecha e vai dormir. Não porque o mercado parou. Mas porque você reconheceu o impulso, fez uma pausa e escolheu de forma consciente. Essa é a diferença que o autoconhecimento faz, não só no bem-estar, mas nas decisões financeiras.

Investir em criptomoedas pode ser uma escolha legítima e intencional. Não precisa ser uma fonte de ansiedade crônica, noites mal dormidas e decisões que você lamenta pela manhã. O FOMO não vai desaparecer: ele faz parte da estrutura desse mercado e da nossa psicologia. Mas ele pode ser reconhecido, nomeado e gerenciado.

Se você quer construir uma relação com o dinheiro que reflita seus valores reais, e não o medo de ficar para trás, explore as práticas de mindfulness e autoconhecimento que a Klye reúne. O equilíbrio financeiro começa dentro.